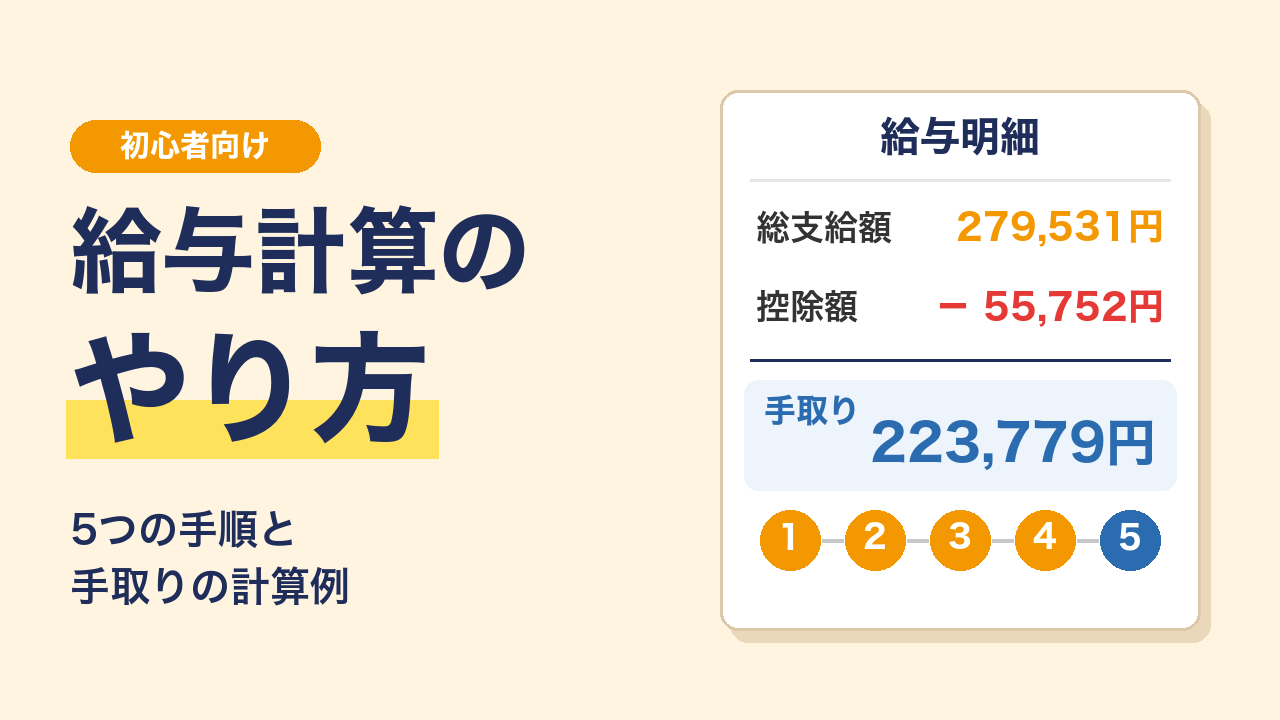
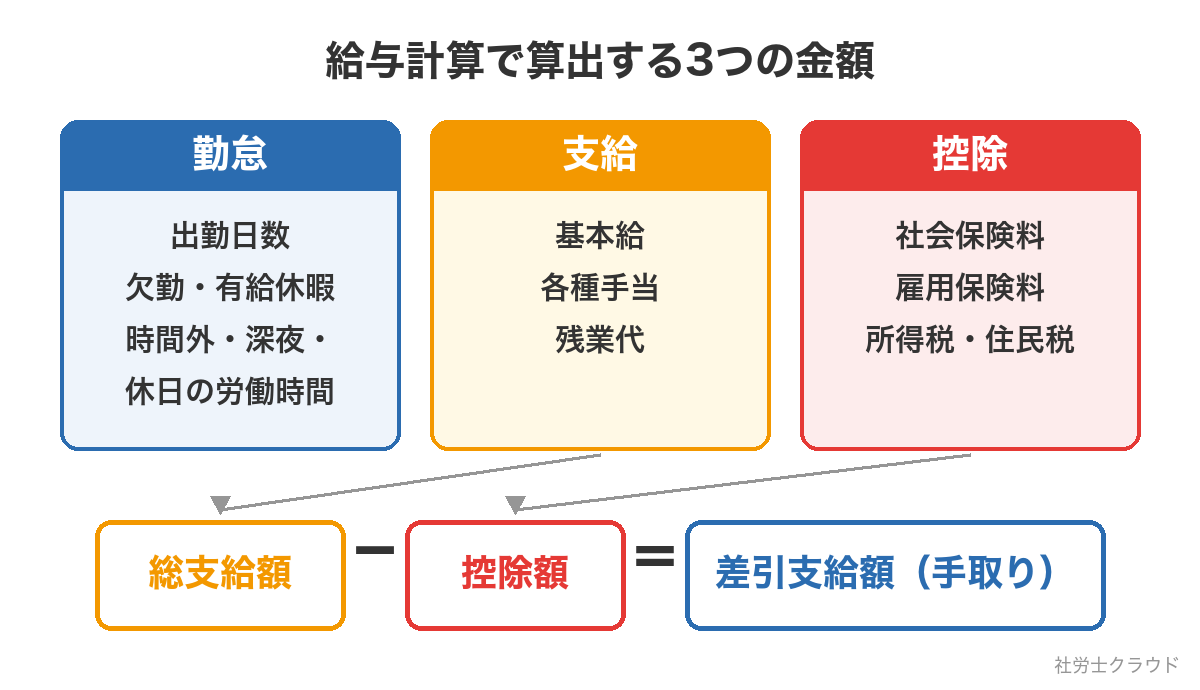
給与計算とは、「総支給額」から、社会保険料や税金などの「控除額」を差し引いて、実際に振り込む「差引支給額(手取り)」を計算し、従業員に支払うまでの作業です。計算式は「総支給額 − 控除額 = 差引支給額(手取り)」の1行で表せます。
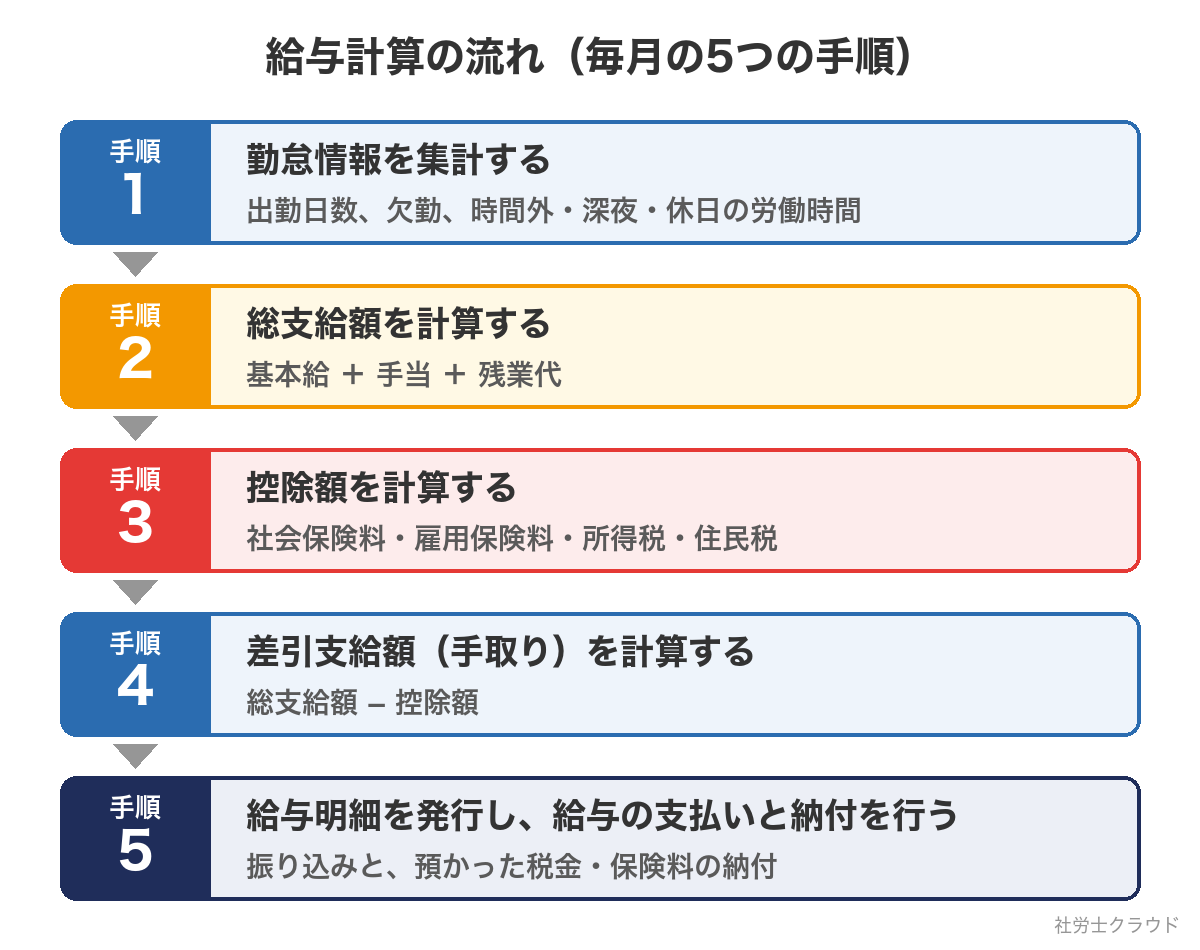
毎月の給与計算は、次の5つの手順で進めます。
- 勤怠情報を集計する
- 基本給・手当・残業代を足して、総支給額を計算する
- 社会保険料・雇用保険料・所得税・住民税を、控除額として計算する
- 総支給額から控除額を引いて、手取りを計算する
- 給与明細を渡して給与を支払い、預かった税金と保険料を納める
特に迷いやすいのは、どの表のどの欄を見て控除額を求めるかです。
この記事では、給与計算のやり方を手順ごとに説明し、それぞれの手順で使う資料と計算式も示します。さらに、2026年の料率を使って、基本給23万円の従業員の手取りまで計算した例も紹介します。この記事の制度と料率は、2026年11月2日時点のものです。
生島社労士事務所代表
生島 亮
いくしま りょう
https://sharoushi-cloud.com/社会保険手続きの自動販売機|全国のあらゆる社会保険手続きと労務相談を「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】の運営者|懇切丁寧・当日申請・フリー価格・丸投げOK|3,000社以上の事業主様や顧問先の社保周りを解決されたい士業の先生にご利用頂いており、顧問契約も可能です|リピーター率8割以上

給与計算とは、毎月の勤怠の記録をもとに、従業員に支払う給与の額を正しく算出する業務です。基本給や残業代を足すだけでなく、社会保険料や税金を計算して差し引き、預かった保険料や税金を納めるところまでが含まれます。
給与計算で算出する金額は、次の3つです。
| 金額 | 中身 |
|---|---|
| 総支給額 | 基本給、手当、残業代など、会社が支払う金額の合計 |
| 控除額 | 社会保険料、雇用保険料、所得税、住民税と、労使協定による控除(社宅や寮の費用など)を合わせた、給与から差し引く金額の合計 |
| 差引支給額(手取り) | 総支給額から控除額を引いた、実際に振り込む金額 |
総支給額 − 控除額 = 差引支給額(手取り)
たとえば、総支給額が279,531円、控除額の合計が55,752円なら、手取りは223,779円です。
給与計算を間違えると、従業員に払う給与が足りなくなるだけでなく、会社が納める保険料や税金の額もずれます。給与が足りなければ賃金の未払いになるため、毎月同じ手順で計算し、確かめることが大切です。
給与計算は、毎月同じ5つの手順をくり返す作業です。全体の流れは次のとおりです。
計算に入る前に、手元にそろえる資料と毎月のスケジュールを押さえておくと、途中で手が止まりにくくなります。
給与計算の流れは、動画でも解説しています。
給与計算では、次の資料の数字を使います。
| 資料 | 給与計算で見るところ |
|---|---|
| 賃金規程・就業規則・労働条件通知書 | 締め日と支払日、手当の決まり、欠勤したときの計算方法、所定労働時間 |
| 勤怠記録(タイムカード・勤怠管理システム) | 出勤日数、欠勤、有給休暇、時間外・深夜・休日の労働時間 |
| 扶養控除等申告書 | 所得税の税額表の「甲欄」と「乙欄」のどちらを使うか、扶養親族等の数 |
| 標準報酬月額の決定・改定の通知 | 社会保険料のもとになる「標準報酬月額」 |
| 保険料額表・雇用保険料率 | その月に使う保険料の額と料率 |
| 源泉徴収税額表 | 所得税の額 |
| 住民税の特別徴収税額通知書 | 毎月差し引く住民税の額 |
計算を始める前に、今月の変更点がないかを確かめておきましょう。
- 昇給や手当の変更はないか
- 入社した人・退職した人はいないか
- 社会保険・雇用保険に新しく加入した人、抜けた人はいないか
資料がそろったら、毎月いつまでに何をするかを決めておきます。給与計算そのものに法律上の期限はありませんが、支払日の振り込みに間に合うように、金融機関の受付期限から逆算して予定を組みます。月末締め・翌月25日払いの会社なら、次のような流れになります。
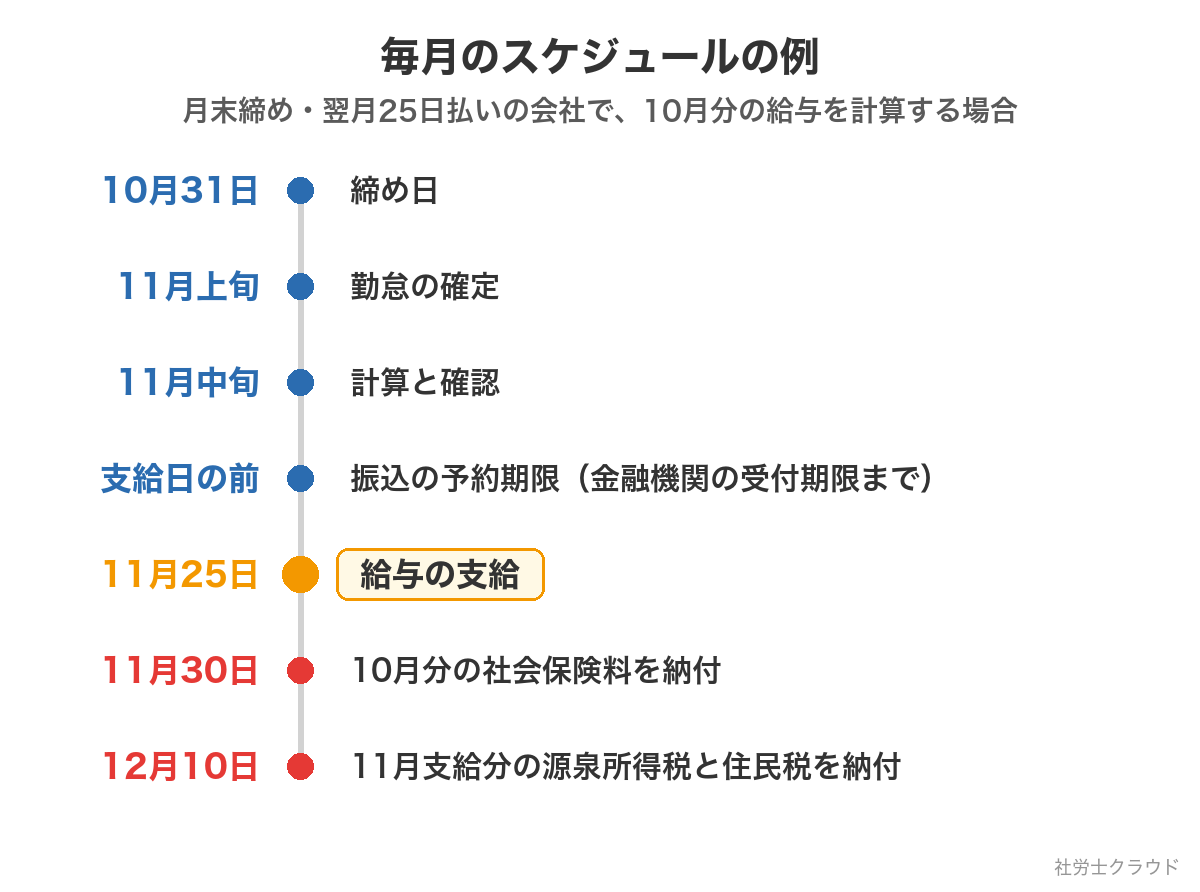
支払日が金融機関の休日に当たる場合に、前日と翌日のどちらに払うかは、賃金規程で決めておきましょう。
初めて人を雇う場合は、毎月の計算に入る前に、給与のルールを決めたり、入社時の書類を集めたりする準備が必要です。
準備の流れは、次の記事で紹介しています。
 初めて従業員を雇ったときの給与計算!入社から初回の給料日までの流れを社労士が解説
ここからは、流れの図で紹介した5つの手順を、使う資料と計算式とあわせて順番に説明します。最初の手順は、締め日にその月の勤怠を確定させることです。給与の金額は勤怠をもとに決まるので、ここを間違えると、あとの計算がすべて狂います。
締め日に確定させるのは、次の時間や日数です。
- 出勤日数
- 欠勤の日数、遅刻や早退の時間
- 有給休暇を取った日数
- 時間外労働(法定労働時間を超えた時間)
- 深夜労働(夜10時〜朝5時に働いた時間)
- 法定休日に働いた時間
時間や日数は、種類ごとに分けて集計します。時間外・深夜・休日の労働時間は、残業代を計算するときに、それぞれの割増率をかけます。欠勤した分は給与から差し引きますが(欠勤控除)、有給休暇を取った日の分は差し引きません。そのため、有給休暇を取った日は欠勤と分けて集計します。
労働時間は、毎日1分単位で記録します。「毎日の残業時間のうち15分未満を切り捨てる」といった処理は、働いた分の給与を払わないことになるため、認められていません。認められている端数の処理は、後半の端数処理の表でまとめて紹介します。
次は、会社が支払う金額の合計である総支給額を計算します。基本給に手当と残業代を足したうえで、欠勤などがあればその分を差し引きます。
基本給は、給与の形態(月給・日給・時給)によって、勤怠のどの数字を使うかが変わります。
| 給与の形 | 基本給の出し方 | 例 |
|---|---|---|
| 月給 | 毎月決まった額 | 月給25万円なら、欠勤がなければ25万円 |
| 日給 | 日給 × 出勤日数 | 日給1万円で20日出勤なら20万円 |
| 時給 | 時給 × 労働時間(法定時間外の労働を除く) | 時給1,500円で60時間なら9万円 |
基本給に、役職手当や資格手当などの毎月決まった手当と、その月だけ払う手当を足します。
通勤手当は、所得税と社会保険料で扱いが違うので注意が必要です。所得税は、一定の金額まで非課税です。電車やバスで通う人なら、最も経済的で合理的な経路の定期代などの額が、月15万円まで非課税になります。マイカーや自転車で通う人は、片道の通勤距離などに応じて、非課税になる金額が変わります。一方で、社会保険料と雇用保険料の計算には、通勤手当も含めます。
たとえば、電車で通う人に通勤手当を月1万円払う場合、所得税の計算からは1万円を除き、雇用保険料の計算には1万円を含めます。社会保険料では、標準報酬月額を決めるときの報酬に含めます。
残業代は、次の式で計算します。
残業代 = 1時間あたりの賃金 × 割増の倍率 × 対象の時間
ここで間違えやすいのが、割増の「率」と「倍率」の違いです。時間外労働の割増率は25%ですが、残業した時間には通常の賃金(1.0倍)に割増分(0.25倍)を上乗せして払うので、かける倍率は1.25倍です。25%(0.25)だけをかけると、残業代が少なくなります。
| 種類 | 割増率 | かける倍率 |
|---|---|---|
| 時間外労働(法定労働時間を超えた分) | 25%以上 | 1.25以上 |
| 1か月60時間を超えた時間外労働 | 50%以上 | 1.5以上 |
| 深夜労働(夜10時〜朝5時) | 25%以上 | 時間外と重なる時間は1.5以上(月60時間を超えた部分は1.75以上)、法定休日と重なる時間は1.6以上 |
| 法定休日の労働 | 35%以上 | 1.35以上 |
表の法定休日の労働は、8時間を超えても35%のままで、時間外の25%は足しません。所定労働時間内で深夜に働いた場合は、通常の給与に深夜の割増分(0.25倍)を上乗せします。
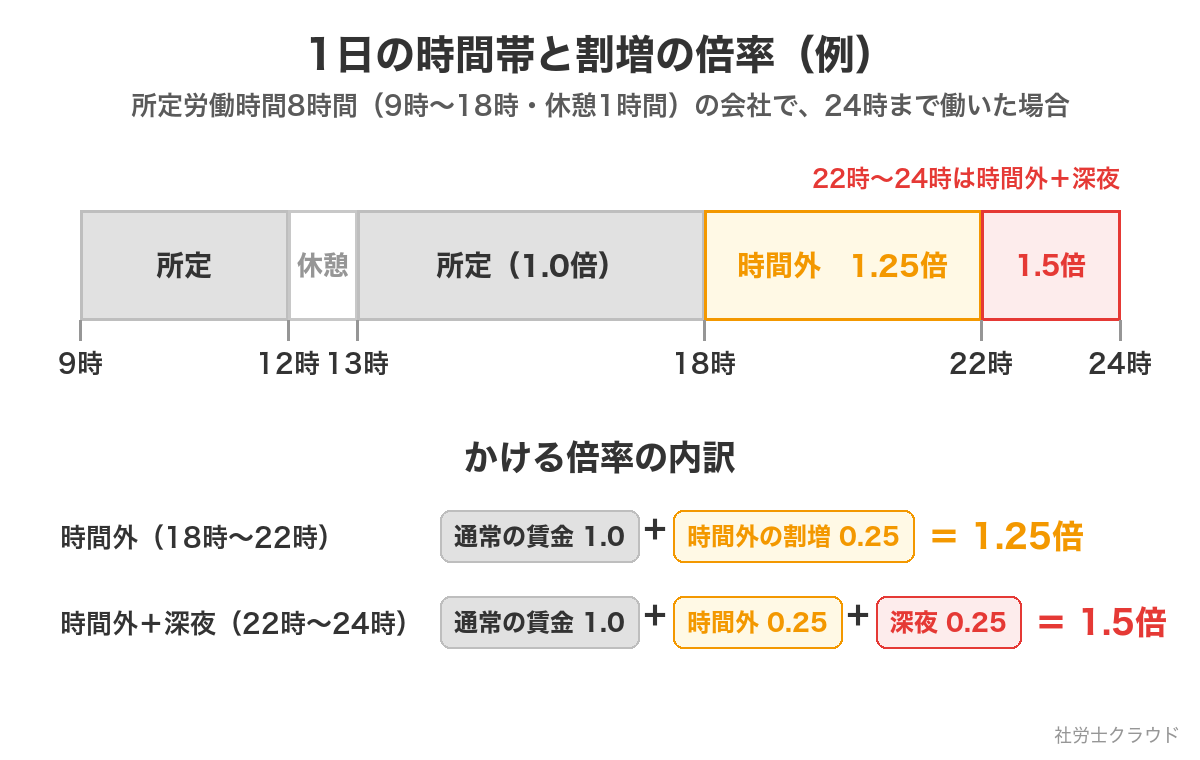
月給制の場合の1時間あたりの賃金は、月給を「月平均所定労働時間」で割って出します。月平均所定労働時間は、1年間の所定労働時間を12で割った時間です。毎日の所定労働時間が同じなら、「1年間の所定労働日数 × 1日の所定労働時間 ÷ 12」でも求められます。
1時間あたりの賃金のもとになる月給からは、次の7種類の賃金を除くことができます。
| 除くことができる賃金 |
|---|
| 家族手当 通勤手当 別居手当 子女教育手当 住宅手当 |
| 臨時に支払われた賃金(結婚祝金など) |
| 1か月を超える期間ごとに支払われる賃金(賞与など) |
ただし、除外できるかどうかは、手当の名前ではなく、支給の実態で判断されます。たとえば、家族の人数に関係なく全員に同じ額を払う家族手当や、家賃に関係なく一律で払う住宅手当は、除くことができません。役職手当や資格手当は7種類に入らないので、1時間あたりの賃金のもとになる月給に含めます。
会社の所定労働時間を超えても、法定労働時間(原則1日8時間・1週40時間)に収まっている残業は、割増の必要がありません。この場合は、通常の1時間あたりの賃金(1.0倍)を払います。法定労働時間を超えて働かせるには、36協定を労働基準監督署に届け出ておく必要があります。36協定の決まりは36協定とは?時間外労働の上限規制の解説で紹介しています。
固定残業代(毎月、決まった時間分の残業代をあらかじめ払うしくみ)を払っている場合も、次の2つは追加で払う必要があります。
- 設定した時間を超えて残業した分
- 設定した時間内でも、深夜や休日の労働などで、法定の計算による割増賃金が固定残業代を上回った分(差額)
- 残業代計算ツール:その月の残業代を計算できます
- 固定残業代の計算ツール:固定残業代の額を決めるときの計算を確かめられます
残業代の計算は、解説動画(YouTube)でも順を追って紹介しています。
欠勤や遅刻、早退で働かなかった分は、給与から差し引くことができます。働いていない時間の給与は払わなくてよい、という原則(ノーワーク・ノーペイの原則)に基づくものです。
ただし、差し引く計算式は法律で決まっていません。計算方法は労働条件通知書で示し、就業規則(賃金規程)がある会社は、そこにも定めておきます。たとえば、「月給 ÷ 1か月の平均所定労働日数 × 欠勤日数」のように決めます。
月の途中で入社・退職した人の給与も、賃金規程で決めた方法で日割りします。どの方法でも、働かなかった分を超えて差し引くことはできません。
次は、総支給額から差し引く控除額を計算します。控除は、どの通知書や表のどこを見ればよいかが分かれば、自分で計算できます。
| 控除 | 見る通知書・表 | 確認するところ | 会社の負担 |
|---|---|---|---|
| 健康保険料・介護保険料 | 標準報酬月額の通知、保険料額表 | 標準報酬月額の行、介護保険に当たるかどうか、折半額 | 会社と半分ずつ |
| 子ども・子育て支援金 | 保険料額表(別の欄) | 標準報酬月額の行の折半額 | 会社と半分ずつ |
| 厚生年金保険料 | 保険料額表 | 標準報酬月額の行の折半額 | 会社と半分ずつ |
| 雇用保険料 | 雇用保険料率 | 事業の種類と、労働者負担の率 | 会社の負担が多い |
| 所得税 | 源泉徴収税額表(月額表) | 社会保険料などを引いた金額の行、甲欄の扶養親族等の数の列 | なし |
| 住民税 | 特別徴収税額通知書 | その月の額 | なし |
労災保険料と、子ども・子育て拠出金は、会社だけが払うものです。給与からは差し引きません。
社宅や寮の費用、親睦会費など、法律で決まっていないものを差し引くには、従業員の過半数で組織する労働組合、なければ従業員の過半数を代表する人と、書面で労使協定を結んでおく必要があります。協定がないまま差し引くと、給与を全額払う原則に反します。
ここからは、上の表の順に、社会保険料、雇用保険料、所得税、住民税の求め方を説明します。所得税は、社会保険料と雇用保険料を引いた金額で決まるので、この順番で計算します。
健康保険料は、毎月の給与の額ではなく、「標準報酬月額」で決まります。標準報酬月額とは、給与を区切りのよい幅(等級)に当てはめた金額のことです。たとえば、報酬月額が25万円以上27万円未満の人は、標準報酬月額26万円になります。
標準報酬月額の決め方や調べ方は、次の記事で解説しています。
 標準報酬月額とは?決め方や計算方法、調べ方を社労士がわかりやすく解説(簡易計算ツール付き)
保険料は、次の順番で求めます。
- 標準報酬月額の決定・改定の通知で、その従業員の標準報酬月額を確認する
- 加入している健康保険(協会けんぽなら支部)の、その月に使う保険料額表を開く(協会けんぽは「令和8年度保険料額表」)
- 標準報酬月額の行を探し、介護保険に当たるかどうかの列から「折半額」を読む(介護保険に当たる人は、健康保険料と介護保険料を合わせた折半額が書かれた列)
たとえば、東京の協会けんぽで標準報酬月額26万円なら、「20(17)」の行です。介護保険に当たらない35歳の人なら、健康保険料の折半額は12,805円です。
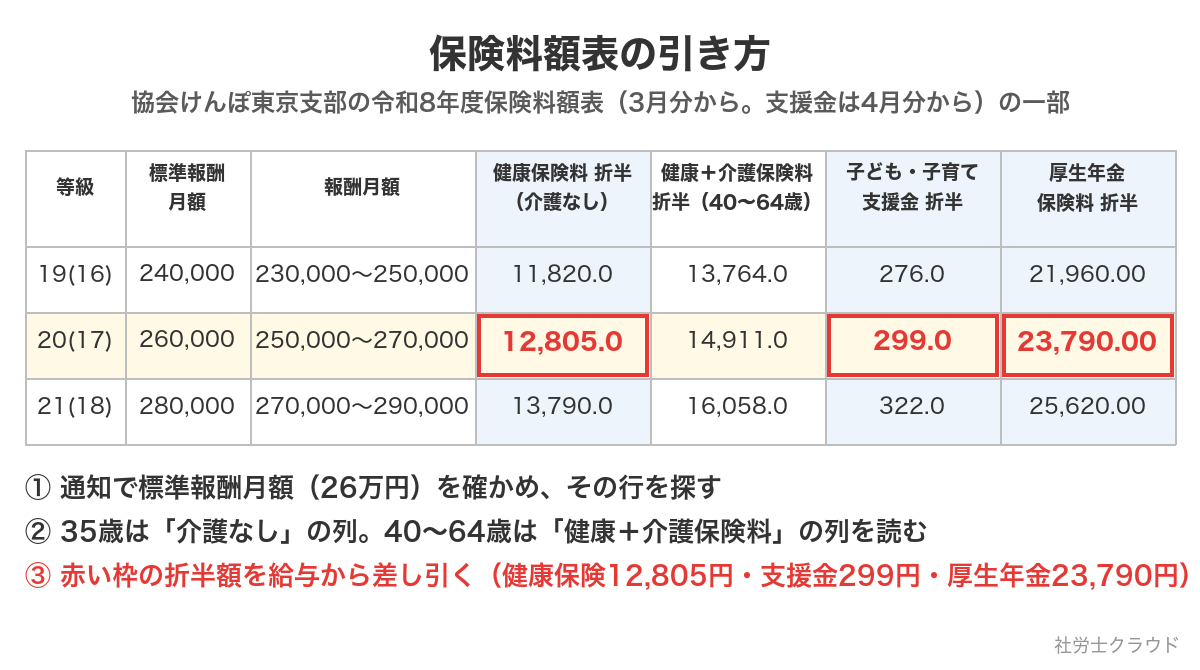
料率や介護保険の有無が同じなら、残業代が多い月も少ない月も、標準報酬月額が変わるまでは保険料は同じ額です。毎月の給与額に応じて等級を選び直すことはしません。算定基礎届(毎年の定時決定)や月額変更届(随時改定)で標準報酬月額が変わったら、新しい通知の額に切り替えてください。
介護保険料がかかるのは、40歳になる月の分から、65歳になる月の前月の分までです。「なる月」とは、誕生日の前日がある月のことです。
社会保険料は、一般的には前月分を当月の給与から差し引きます。この場合、介護保険料を差し引き始める給与も、差し引きをやめる給与も、1か月後になるので気をつけてください。月の途中で入社しても、入社した月の分から1か月分の保険料がかかります(日割りしません)。
会社を設立したあと、社会保険料がいつから発生し、どの給与から差し引くかは、次の記事で解説しています。
 会社設立後の社会保険料はいつから支払う?発生・納付・給与天引きの時期を解説
厚生年金保険料も、同じ標準報酬月額の行で求めます。料率は18.3%で全国一律で、会社と従業員で半分ずつ負担します。標準報酬月額26万円なら、従業員の負担は23,790円です。
2026年4月分からは、健康保険料とあわせて「子ども・子育て支援金」も集められています。子ども・子育て支援金とは、少子化対策の財源として、医療保険の加入者と会社が負担するものです。2026年度の率は0.23%で、会社と従業員が半分ずつ負担します。標準報酬月額26万円なら、従業員の負担は299円です。
2026年は、協会けんぽの新しい健康保険料率が3月分から、支援金が4月分から適用されています。支援金は保険料額表で健康保険料とは別の欄にあり、給与明細でも分けて表示することがすすめられています。
- 社会保険料の計算ツール:標準報酬月額から、健康保険料・厚生年金保険料などを確かめられます
会社負担分を含めた社会保険料の計算方法は、次の記事で解説しています。
雇用保険料は、社会保険料と違い、毎月実際に払った給与に料率をかけて求めます。かけるのは「雇用保険の対象となる賃金」で、基本給、手当、残業代、通勤手当などが入ります。
料率は、事業の種類によって違います。2026年度(2026年4月1日〜2027年3月31日)の率は次のとおりです。
| 事業の種類 | 労働者負担 | 事業主負担 | 合計 |
|---|---|---|---|
| 一般の事業 | 5/1,000 | 8.5/1,000 | 13.5/1,000 |
| 農林水産・清酒製造の事業 | 6/1,000 | 9.5/1,000 | 15.5/1,000 |
| 建設の事業 | 6/1,000 | 10.5/1,000 | 16.5/1,000 |
(出典:厚生労働省「令和8年度 雇用保険料率のご案内」)
給与から差し引くのは、労働者負担の率の分だけです。表の「合計」の率をかけると、控除額が多くなりすぎます。新しい率は、4月1日以後に最初に来る締め日の給与から使います。月末締め・翌月25日払いの会社なら、5月25日に払う給与からです。
雇用保険の加入条件や手続きは、次の記事で解説しています。
 雇用保険とは?加入条件や手続き、計算方法までわかりやすく解説
所得税は、会社が給与から差し引いて国に納めます(源泉徴収)。給与を月ごとに支払う場合、金額は国税庁の「源泉徴収税額表」の月額表で、次の順番に求めます。
- 総支給額から、非課税の通勤手当を引く
- さらに、その月の健康保険料・介護保険料・子ども・子育て支援金・厚生年金保険料・雇用保険料を引く
- 2の金額が入る行を探す
- 扶養控除等申告書を出している人は「甲欄」の、扶養親族等の数の列を見る
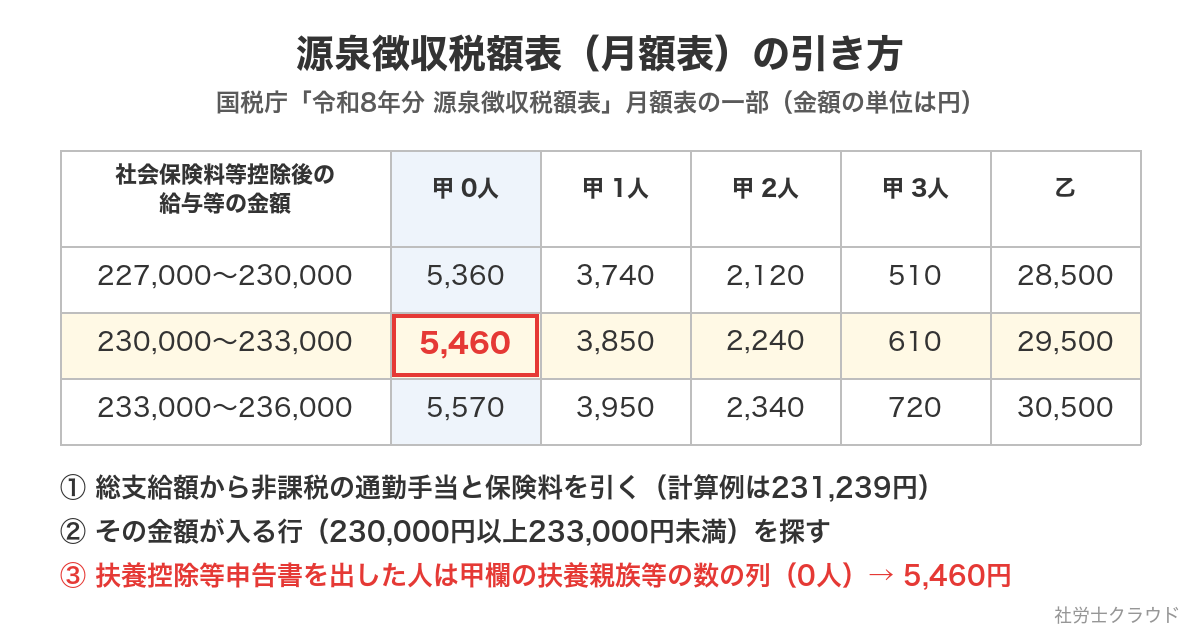
扶養控除等申告書を出していない人は「乙欄」を使い、甲欄より高い税額を差し引きます。扶養親族等の数は、家族の人数そのものではなく、税額表の決まりで数えます。2026年分の税額表は、基礎控除などの見直しにより、税額と扶養親族等の数の数え方が変わっています。古い年の税額表は使わず、1月に払う給与からは新しい年の表に切り替えてください。
日ごとや週ごとに給与を支払う場合は、月額表ではなく日額表を使います。時給制や日給制でも、月に1回まとめて支払うなら月額表です。
住民税は、前年の所得をもとに市区町村が計算し、会社が給与から差し引いて納めます(特別徴収)。毎年5月ごろ、市区町村から「特別徴収税額通知書」が届き、6月分から翌年5月分まで、通知書に書かれた毎月の額を差し引きます。
会社が年税額を12で割って計算する必要はありません。月ごとの額が通知書に書かれているので、その額をそのまま差し引きます。6月分だけ、ほかの月と額が違うことがあります。
前の年に住民税がかかる所得がなかった新卒者などは、入社してすぐは差し引きません。通常は、翌年6月分から差し引き始めます。実際にいつから差し引くかは、市区町村の通知に従います。
控除額が出たら、総支給額から控除額の合計を引いて、手取りを出します。
差引支給額(手取り) = 総支給額 −
(社会保険料 + 雇用保険料 + 所得税 + 住民税 + 協定控除)
協定控除とは、労使協定を結んだうえで給与から差し引く、社宅や寮の費用、親睦会費などです。協定による控除がなければ、0円として計算します。
手取りが出たら、前月の金額と比べましょう。大きく変わっていれば、残業時間、保険料率、住民税の通知など、どこに理由があるかを確かめておきます。従業員に聞かれたときに答えられるうえ、計算の間違いにも早く気づけます。
最後に、給与明細と賃金台帳を作り、決まった日に給与を支払います。差し引いた税金と保険料は、期限までに納めます。
給与を支払うときは、給与明細(給与所得の支払明細書)を交付します。
あわせて、計算した内容を「賃金台帳」に記録します。賃金台帳とは、労働基準法で作成が義務付けられている、従業員ごとの給与の記録です。紙ではなく、給与計算ソフトやエクセルの電子データで作成・保存しても問題ありません。賃金台帳は、最後に記入した日と、最後の賃金支払期日のうち遅い日から、5年間(当分の間は3年間)保存する必要があります。
給与を口座に振り込むには、従業員本人の同意が必要です。同意は、書面や電子データでもらいます。あわせて、振込の対象となる従業員や金融機関の範囲などを定めた労使協定を結び、支払日の午前10時ごろまでに引き出せるように振り込むことが、通達で求められています。
振込は、金融機関の受付期限までに予約します。支払日に間に合わないと、決まった日に払う原則(一定期日払い)に反します。
給与から差し引いた税金と保険料は、会社の負担分とあわせて、期限までに納めます。
| 納めるもの | 原則の期限 | 特例 |
|---|---|---|
| 源泉所得税 | 給与を支払った月の翌月10日 | 給与を受ける人が常時10人未満で、税務署の承認を受けると年2回(1〜6月分は7月10日、7〜12月分は翌年1月20日) |
| 住民税(特別徴収) | 差し引いた月の翌月10日 | 常時10人未満で、市区町村の承認を受けると年2回(6〜11月分は12月10日、12〜5月分は翌年6月10日) |
| 社会保険料 | 保険料の対象の月の翌月末日 | ― |
| 労働保険料(雇用保険・労災保険) | 毎年の年度更新(6月1日〜7月10日)でまとめて | 条件を満たすと3回に分けて納付 |
期限が土日や祝日に当たるときは、翌営業日になります。
ここまでの手順で、実際に1人分の給与を計算します。電卓で同じ順番に追えば、自社の計算にも当てはめられます。
計算に使う会社と従業員の条件は、次のとおりです。
| 項目 | 条件 |
|---|---|
| 会社 | 東京都の事業所、協会けんぽに加入、一般の事業 |
| 対象の月 | 2026年10月の勤怠、11月25日に支給(10月分の社会保険料を差し引く) |
| 従業員 | 35歳(介護保険料はかからない) |
| 給与 | 基本給230,000円、役職手当20,000円、通勤手当10,000円(電車通勤で、所得税がかからない範囲) |
| 労働時間 | 1年間の所定労働時間1,920時間(月平均160時間)、法定時間外の労働10時間、深夜・休日の労働と欠勤はなし |
| 所得税 | 扶養控除等申告書を提出済み、甲欄、扶養親族等の数0人 |
| 社会保険 | 標準報酬月額26万円(すでに決まっている) |
| 住民税 | 通知書の月額12,000円(計算のための仮の額) |
この条件で、手順2〜4の順に計算します。総支給額は、次のように計算します。
- 1時間あたりの賃金:(230,000円 + 20,000円)÷ 160時間 = 1,562.5円
- 残業代:1,562.5円 × 1.25 × 10時間 = 19,531.25円 → 19,531円
- 総支給額:230,000円 + 20,000円 + 10,000円 + 19,531円 = 279,531円
1時間あたりの賃金には、役職手当を含め、通勤手当は除きます。この例では、1時間あたりの賃金は端数処理をせずに計算し、1か月の残業代の合計額で1円未満の端数を処理しています(0.25円なので切り捨て)。
総支給額が出たら、控除額を計算します。
- 健康保険料:260,000円 × 9.85% ÷ 2 = 12,805円
- 子ども・子育て支援金:260,000円 × 0.23% ÷ 2 = 299円
- 厚生年金保険料:260,000円 × 18.3% ÷ 2 = 23,790円
- 雇用保険料:279,531円 × 5/1,000 = 1,397.655円 → 1,398円
- 所得税の対象の金額:279,531円 − 10,000円 − 36,894円(1〜3の合計)− 1,398円 = 231,239円
- 所得税:231,239円は「230,000円以上233,000円未満」の行。甲欄・扶養親族等の数0人の列で5,460円
- 住民税:12,000円
- 控除額の合計:36,894円 + 1,398円 + 5,460円 + 12,000円 = 55,752円
雇用保険料は、1円未満の端数(0.655円)が50銭を超えたので、1円に切り上げています。
給与明細の形にすると、手取りは次のとおりです。
| 項目 | 金額 | 根拠 |
|---|---|---|
| 基本給 | 230,000円 | 賃金規程 |
| 役職手当 | 20,000円 | 賃金規程 |
| 通勤手当 | 10,000円 | 所得税はかからない |
| 時間外手当(残業代) | 19,531円 | 1,562.5円 × 1.25 × 10時間 |
| 総支給額 | 279,531円 | |
| 健康保険料 | 12,805円 | 協会けんぽ東京の保険料額表(2026年3月分〜) |
| 子ども・子育て支援金 | 299円 | 同(2026年4月分〜) |
| 厚生年金保険料 | 23,790円 | 同 |
| 雇用保険料 | 1,398円 | 一般の事業 5/1,000(2026年度) |
| 所得税 | 5,460円 | 令和8年分 源泉徴収税額表(月額表)甲欄 |
| 住民税 | 12,000円 | 特別徴収税額通知書(仮の額) |
| 控除額の合計 | 55,752円 | |
| 差引支給額(手取り) | 223,779円 |
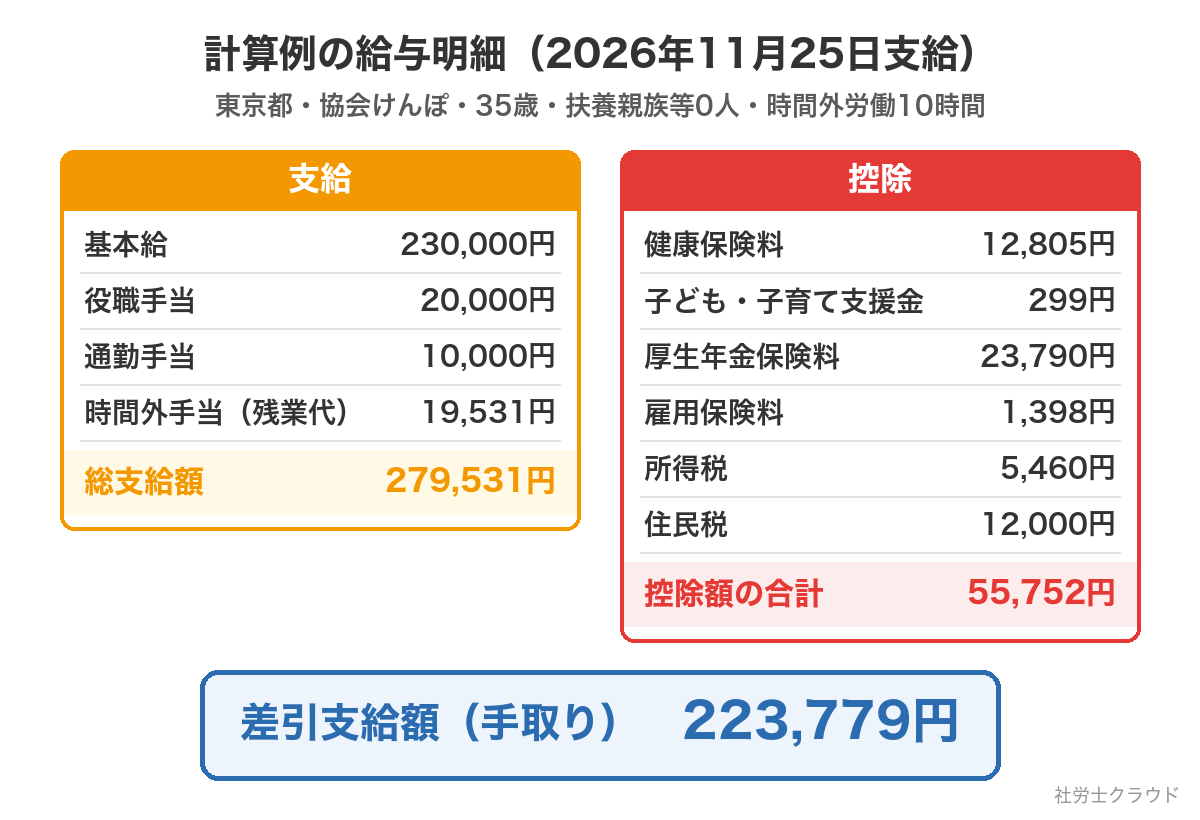
この例では、手取りは総支給額の約80%です。ただし、年齢(介護保険料がかかるかどうか)、扶養親族等の数、住民税の額などで割合は変わります。
- 給与手取り計算ツール:住民税を除いた手取りの目安を確かめられます(給与の額から保険料を計算するので、この例とは結果が異なることがあります)
パート・アルバイトの給与計算も、基本的な手順は正社員と同じです。主な違いは、基本給を時給から計算する点と、社会保険・雇用保険の加入対象になるかどうかで控除額が大きく変わる点です。
時給制では、法定時間外の労働を除いた時間の給与と、法定時間外の労働の給与を分けて計算します。前者は「時給 × 時間数」、後者は「時給 × 1.25 × 時間外労働の時間数」です。全部の時間に時給をかけたうえで時間外の分を1.25倍で足すと、時間外の通常の賃金の分を二重に払うことになります。月額で払う手当がなければ、時給がそのまま1時間あたりの賃金になります。月額の手当がある場合は、その手当を1時間あたりの額に換算して、時給に加えます。
有給休暇を取った日の給与は、就業規則で決めた方法で払います。通常の賃金で払う場合は、「時給 × その日の所定労働時間」で計算します。
パート・アルバイトに何日の有給休暇が付くかは、週の所定労働日数と勤続年数などで決まります。
- 有給休暇の付与日数計算ツール:週の所定労働日数と勤続年数から、有給休暇の付与日数を確かめられます
パート・アルバイトでも、加入要件に当てはまれば、社会保険と雇用保険に加入し、保険料を差し引きます。
雇用保険には、1週間の所定労働時間が20時間以上で、31日以上続けて雇用される見込みがある人が加入します。昼間に学校に通う学生は、原則として加入しません。なお、2028年10月からは、週の所定労働時間が10時間以上の人に対象が広がります。
社会保険(健康保険・厚生年金保険)には、正社員の所定労働時間と所定労働日数の4分の3以上働く人が加入します。4分の3未満でも、会社の規模や働く時間などの要件を満たす場合は、加入の対象です。
詳しい要件は、次の記事で紹介しています。
 社会保険の加入条件とは?50人以下の場合やパートの要件をわかりやすく解説【2026年最新】
社会保険と雇用保険の加入要件に当たらない、次のパートの例で計算します。
| 項目 | 条件 |
|---|---|
| 時給 | 1,500円(東京都の最低賃金1,280円以上) |
| 労働時間 | 週の所定労働時間15時間、その月の労働時間60時間(残業・有給休暇・手当はなし) |
| 所得税 | 扶養控除等申告書を提出済み、甲欄、扶養親族等の数0人 |
総支給額 = 1,500円 × 60時間 = 90,000円
社会保険と雇用保険に加入していないので、保険料は差し引きません。所得税は、90,000円が2026年分の月額表で「105,000円未満」の行に当たるため、甲欄では0円です。住民税は、市区町村から通知があれば、その額を差し引きます。
住民税の通知がなければ、手取りは90,000円です。週の所定労働時間が増えるなどして加入要件に当てはまるようになると、健康保険料、厚生年金保険料、雇用保険料などが給与から差し引かれます。
計算の手順とは別に、毎月守るルールがあります。計算が合っていても、このルールを守らないと法律違反になります。
給与は、次の5つの原則を守って支払います。
| 原則 | 中身 |
|---|---|
| 通貨払い | 現金で払う(本人の同意があれば口座振込もできる) |
| 直接払い | 本人に直接払う |
| 全額払い | 全額を払う(差し引けるのは法定控除と、労使協定による控除だけ) |
| 毎月1回以上払い | 毎月1回以上払う |
| 一定期日払い | 「毎月25日」のように日を決めて払う |
給与は、事業所のある都道府県の最低賃金を下回ってはいけません。東京都の最低賃金は、2026年10月1日から1時間1,280円です。本社と支店が別の都道府県にあるときは、従業員が働く事業所の都道府県の最低賃金が適用されます。
月給制の場合は、月給を月平均所定労働時間で割って時間額を出し、最低賃金と比べます。このとき、残業代、通勤手当、家族手当、賞与などは除きます。総支給額をそのまま割ったり、残業代の計算で使う1時間あたりの賃金を流用したりすると、正しく比べられません。
- 月給の最低賃金チェックツール:月給を時間額に直して、最低賃金を下回っていないかを確かめられます
給与計算で1円未満や1時間未満の端数が出たときに、認められている処理は次のとおりです。
| 対象 | 認められている処理 |
|---|---|
| 1か月の時間外・休日・深夜の、それぞれの合計時間 | 30分未満を切り捨て、30分以上を1時間に切り上げ |
| 1時間あたりの賃金・割増賃金の額 | 50銭未満を切り捨て、50銭以上を1円に切り上げ |
| 1か月の時間外・休日・深夜の労働について、それぞれの割増賃金の総額 | 50銭未満を切り捨て、50銭以上を1円に切り上げ |
| 給与から差し引く社会保険料・雇用保険料(従業員の負担分) | 50銭以下を切り捨て、50銭を超えたら1円に切り上げ(労使で別に決めていなければ) |
労働時間や賃金の端数処理は、労働者に不利にならない範囲で認められているもので、必ず行うものではありません。保険料は「50銭ちょうど」なら切り捨てになる点が、賃金の端数処理(50銭以上は切り上げ)と違います。
給与計算の間違いは、料率や税額表の切り替え、年齢による介護保険料の開始・終了など、月によって変わる所で起こりやすくなります。間違えて給与が足りなければ、賃金の未払いとなり、労働基準法違反になります。源泉所得税の納付が遅れると、不納付加算税や延滞税がかかることもあります。
給与を振り込む前に、次の項目を見直しておきましょう。
- 保険料額表・雇用保険料率・税額表は、その月に使う年・年度のものか
- 40歳・65歳になる人の介護保険料の開始・終了を反映したか
- 社会保険料を日割りしていないか
- 毎日の残業時間を切り捨てていないか
- 有給休暇を取った日を、誤って欠勤控除していないか
- 1時間あたりの賃金の計算に、含めるべき手当を含めているか
- 通勤手当のうち非課税の分を所得税の計算から除き、雇用保険料の計算には通勤手当を含めているか
- 扶養親族等の数の変更を反映したか
- 住民税は、6月の切り替えや税額の変更の通知を反映したか
- 給与が最低賃金を下回っていないか
計算から確認までを1人だけで行っていると、間違いに気づきにくくなります。手順書を作り、計算した人とは別の人が確認する体制にしておくと、担当者が休んだり替わったりしても計算を続けられます。
給与の情報は、従業員の大切な個人情報です。給与計算のデータや明細の保管場所を決め、見られる人を限っておきましょう。
従業員が少ないうちは、エクセルでも給与計算ができます。毎月入力するセル、自動で計算するセル、通知書から転記するセルを分けておくと、間違いが起きにくくなります。
| 種類 | 項目 |
|---|---|
| 毎月入力する | 勤怠(時間外・深夜・休日の時間、欠勤、有給休暇)、その月の手当 |
| 自動で計算する | 1時間あたりの賃金、残業代、総支給額、雇用保険料、所得税の対象の金額、手取り |
| 通知書・表から写す | 標準報酬月額と保険料の額、住民税の月額、所得税の額(税額表から) |
エクセルで計算するときは、次の点に気をつけてください。
- 保険料の端数処理(50銭以下を切り捨て)は、50銭ちょうどのときに、エクセルの通常の四捨五入(ROUND関数)と結果が違う
- 料率は1か所のセルにまとめ、年度が変わったらそこだけ直す
- 計算式のセルは保護機能を設定して、誤って消したり上書きしたりしないようにする
人数が増えて計算に時間がかかるようになったら、料率や税額表を自動で更新する給与計算ソフトを使うと、更新漏れを防げます。入社・退職の手続きや法改正への対応まで任せたい場合は、社労士への依頼も選択肢になります。
依頼できる範囲や費用は、次の記事で紹介しています。
 給与計算は社労士に依頼できる?メリット・費用相場・税理士との違いを解説
ここまでは、毎月の計算を説明しました。給与計算では、1年の中で保険料率や税額表が切り替わる月があります。いつ何が変わるかを押さえておけば、古い表のまま計算する間違いを防げます。
| 時期 | できごと | 給与計算でやること |
|---|---|---|
| 3月分 | 協会けんぽの保険料率の改定 | 3月分の保険料から新しい額。前月分を差し引く会社では4月の給与から(保険料が変わる時期と給与への反映) |
| 4月 | 雇用保険料率の改定。2026年は子ども・子育て支援金が4月分から | 新しい率に切り替える |
| 6月 | 住民税の切り替え。労働保険の年度更新(6月1日〜7月10日) | 新しい通知書の額に切り替える。年度更新で労働保険料を申告・納付する |
| 7月 | 算定基礎届の提出 | 9月分の保険料から新しい標準報酬月額に(反映の時期と給与計算の注意点) |
| 10月ごろ | 最低賃金の改定 | 時給・月給が下回らないか確かめる(最低賃金の決まりと違反した場合) |
| 賞与のとき | 賞与の支払い | 賞与の保険料と所得税を計算し、賞与支払届を出す |
| 12月 | 年末調整 | 1年分の所得税を精算する |
| 1月 | 源泉徴収票の交付・給与支払報告書の提出(1月31日まで) | 新しい年の税額表に切り替える |
12月の年末調整とは、毎月の給与から差し引いた所得税の合計と、1年分の正しい所得税額との差額を精算する手続きです。
給与計算について、初めての人からよく聞かれる質問に答えます。
勤怠を締め、基本給・手当・残業代を足して総支給額を出し、そこから社会保険料・雇用保険料・所得税・住民税を差し引いて手取りを計算します。
法律上の期限はありません。支払日の振り込みに間に合うよう、金融機関の受付期限から逆算して終えます。
年齢、扶養親族等の数、住民税の額、社会保険・雇用保険に加入しているかどうかで変わります。この記事の計算例(35歳・扶養0人・総支給額279,531円)では、手取りは約80%でした。
労働時間は、毎日1分単位で記録します。毎日の残業時間を切り捨てることは認められません。例外として認められているのは、1か月の時間外・休日・深夜のそれぞれの合計時間に1時間未満の端数が出たときに、30分未満を切り捨て、30分以上を1時間に切り上げる処理です。
足りなかったときは、本人に理由を説明したうえで、翌月の給与を待たずに不足分を払い、給与明細と賃金台帳も直してください。払いすぎたときは、次の給与から一方的に差し引かず、本人と相談して返してもらう方法を決めます。所得税を多く、または少なく差し引いたときも、正しい税額との差額を精算します。すでに納めた税額の直し方は納付の状況などで違うので、税務署か税理士に確認してください。社会保険料を間違えたときは、年金事務所か、加入している協会けんぽ・健康保険組合に相談してください。
基本の流れは同じです。ただし、法人の社長などの役員は、原則として労働基準法の労働者に当たらないため、役員報酬に残業代はかかりません。雇用保険にも原則として加入しないので、雇用保険料は差し引きません。加入している健康保険・厚生年金保険の保険料と、税額表で求めた所得税、市区町村から通知された住民税は、従業員と同じように差し引きます。部長などを兼ねる役員は扱いが変わることがあります。役員の社会保険については、次の記事で紹介しています。
 会社役員の社会保険加入は義務?条件は?役員報酬ゼロの場合も解説
違います。給与所得とは、1年間の給与の収入から給与所得控除を引いた金額で、年末調整や確定申告で所得税を計算するときに使います。毎月の手取りを出す給与計算とは別のものです。
給与計算は、勤怠の集計から、給与の支払いと税金・保険料の納付まで、毎月同じ5つの手順をくり返す作業です。締め日に勤怠を確定させたら、基本給と手当、残業代を足して総支給額を出します。そこから社会保険料・雇用保険料・所得税・住民税を差し引いて手取りを求め、給与明細を渡して決まった日に支払います。
特に間違えやすいのは、次の5つです。
- 有給休暇を取った日は、欠勤と分けて集計する
- 時間外労働は、1時間あたりの賃金の1.25倍(月60時間を超えた分は1.5倍)で計算する
- 社会保険料は、毎月の給与の額ではなく、標準報酬月額で決まる
- 所得税は、社会保険料などを引いたあとの金額で税額表を引く
- 保険料率や税額表が切り替わる月は、新しい表に替える
初めての月は、この記事の計算例を電卓で追ってから、自社の給与に当てはめてみてください。

全国のあらゆる社会保険手続きと労務相談を
「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】
懇切丁寧 ・当日申請・全国最安値価格| 3,000社以上の社会保険手続き実績|