初めて従業員を雇ったら、最初の給料日までに給与計算の準備をしなければなりません。給与計算とは、会社が支払う「総支給額」から、社会保険料や税金などの「控除」を差し引いて「手取り(差引支給額)」を出し、支払うまでの作業のことです。
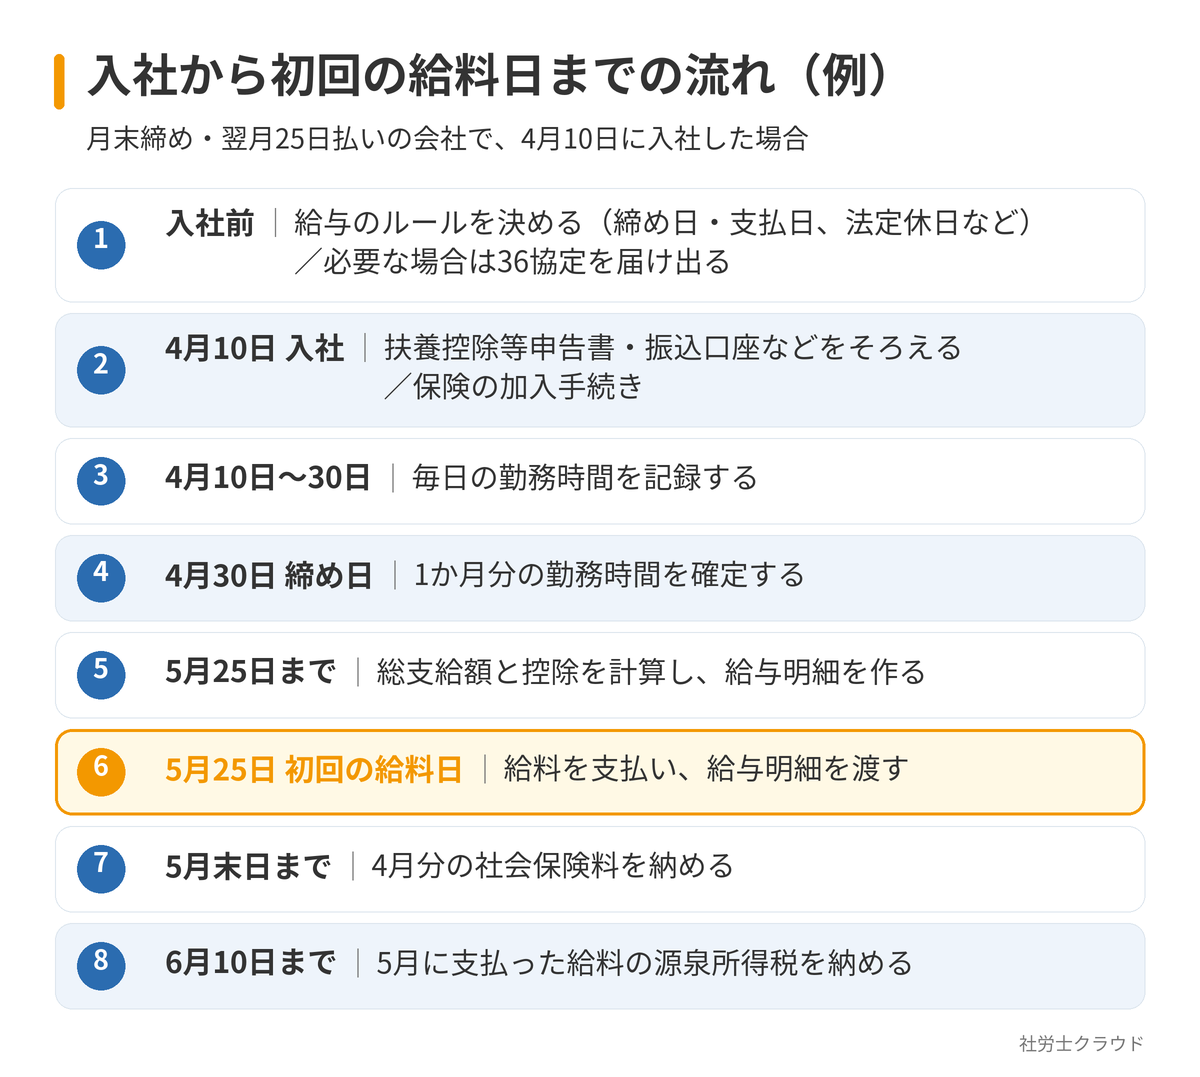
初めての給与計算で迷わないコツは、計算そのものよりも、その前の準備にあります。入社が決まってから初回の給料日までは、次の5つのステップで進めます。
- 【入社前】締め日・支払日などの給与のルールを決める
- 【入社時】扶養控除等申告書・振込口座など、計算に必要な書類と情報をそろえる
- 【毎日〜締め日】勤務時間を記録し、締め日に1か月分を合計する
- 【締め日のあと】基本給に残業代などを足して、総支給額を出す
- 【給料日まで】控除を差し引いて手取りを出し、給与明細を渡して支払う
あわせて、社会保険・労働保険の加入など、会社として最初に1回だけ行う手続きが済んでいるかも確認しましょう(ステップ1で説明します)。
生島社労士事務所代表
生島 亮
いくしま りょう
https://sharoushi-cloud.com/社会保険手続きの自動販売機|全国のあらゆる社会保険手続きと労務相談を「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】の運営者|懇切丁寧・当日申請・フリー価格・丸投げOK|3,000社以上の事業主様や顧問先の社保周りを解決されたい士業の先生にご利用頂いており、顧問契約も可能です|リピーター率8割以上

この記事の内容は、動画でも解説しています。
最初のステップは、入社前に、給与の計算ルールを決めておくことです。ルールがないと計算のたびに迷いますし、あとから変えると従業員とのトラブルになりやすいからです。
初めて人を雇う会社は、給与計算の前に、会社としての手続きが必要です。
| 手続き | やること | 提出先 |
|---|---|---|
| 社会保険(健康保険・厚生年金保険) | 会社として加入しているか、従業員が加入の対象かを確認し、必要な手続きを行う | 年金事務所 |
| 労働保険(労災保険・雇用保険) | 労災保険は、従業員を雇えば原則として加入。雇用保険は、要件を満たす従業員がいれば手続き。加入とあわせて、その年度の概算保険料を申告・納付 | 労働基準監督署・ハローワーク |
| 給与支払事務所等の開設届出書 | 開設した日から1か月以内に提出(提出済みなら不要) | 税務署 |
社会保険・労働保険の手続きの流れや期限は、初めて従業員を雇用した際に会社が行う社会保険・労働保険の手続きで解説しています。
給料の計算方法、締め日、支払日などは、従業員を雇い入れるときに、「労働条件通知書」などで伝えることが、法律で義務付けられています。書面で渡すのが原則で、本人が希望すればメールなどでも伝えられます。会社にルールブック(就業規則)がなくても、この明示は必要です。
労働条件通知書に書く項目や、雇用契約書との違いは、労働条件通知書と雇用契約書の違いで解説しています。
就業規則とは、労働時間や賃金などの会社のルールをまとめたものです。作成と労働基準監督署への届出が義務になるのは、常時10人以上の労働者を使用する事業場(店舗・支店などの単位)です。人数にはパート・アルバイトも含みます。義務がない規模でも、ルールを1か所にまとめておけるので、作っておくと安心です。
給与計算のために、特に決めておきたいルールは次の4つです。
- 締め日と支払日
たとえば「月末締めの翌月25日払い」のように決めます。支払日が土日・祝日にあたるときに、前の営業日に払うのか、次の営業日に払うのかも決めておきます。 - 勤務時間と法定休日
始業・終業の時刻、休憩、休日を決めます。あわせて、毎週の休みのうち、どの曜日を「法定休日」にするかも決めましょう。法定休日とは、法律で、原則として毎週1日与えることになっている休日のことです。 - 遅刻・早退・欠勤の控除
働かなかった時間の分は、給料から差し引くことができます。計算方法は法律で決まっていないので、会社のルールになります。ただし、実際に働かなかった時間を超えて差し引くことはできません。5分の遅刻に対して30分を引くような処理は、原則として認められません。 - 入社月の日割り
月の途中で入社すると、その月は日割りで計算するのが一般的です。この計算式も会社が決めます。
たとえば、月給24万円で、その月の所定労働日数(会社が勤務日として定めている日数)が20日、入社後に働いた日が10日なら、次のとおりです(日割りの計算のための例です)。
24万円 ÷ 20日 × 10日 = 12万円
締め日と支払日を決めると、初回の給料日も決まります。別の例として、月末締めの翌月25日払いの会社で4月10日に入社した場合、4月10日〜30日の分を、5月25日に初めて支払うことになります。
給与額を決めるときは、都道府県ごとの「最低賃金」を下回っていないかを確認してください。最低賃金は毎年10月ごろから順次改定され、業種によっては、さらに高い「特定最低賃金」もあります。最低賃金を下回る金額で決めても、その部分は無効になり、差額を払うことになります。
法律で決まった労働時間の上限(原則1日8時間・1週40時間)を超えて働かせる場合や、法定休日に働かせる場合は、あらかじめ書面で協定を結び、労働基準監督署に届け出る必要があります。この協定を「36(サブロク)協定」といいます。協定の相手は、その事業場に従業員の過半数で組織する労働組合があればその組合、なければ従業員の過半数を代表する人です。
届け出ないまま上限を超えて働かせると、残業代を払っていても法律違反です。手続きは36協定(時間外労働・休日労働に関する協定届)で解説しています。
次は、入社時に、給与計算に必要な書類と情報を集めます。入社時に従業員から出してもらう書類の全体は、従業員の雇用手続きと必要書類で解説しています。
従業員には、「給与所得者の扶養控除等(異動)申告書」を書いてもらいます。給料から差し引く所得税は、扶養している家族の人数などで変わります。この申告書は、それを会社に伝える書類で、最初の給料をもらう日の前日までに出してもらいます。
最初の給料を払う時点で申告書が出ていないと、原則として、扶養の人数を反映せず、税額が高くなる「乙欄」という区分で所得税を計算することになります。
給料は、現金で本人に直接渡すのが原則です。銀行振込にするには、本人の同意が必要です。振込先の口座を確認するときに、銀行振込にすることへの同意を、書面やメールなどでもらっておきましょう。あわせて、国の通達では、振込について労使協定を結ぶことも求められています。
通勤手当を支給する場合は、通勤経路と金額を申請してもらいます。通勤手当は、社会保険料の計算のもとになる金額(標準報酬月額)にも含まれるので、入社時に確定させておきます。
健康保険・厚生年金保険・雇用保険の対象になる従業員は、保険料を給料から差し引くため、対象かどうかの確認と、加入の手続きが必要です。加入するかどうかは、労働時間や雇用期間、会社の規模などで決まります。健康保険・厚生年金保険の加入条件は、社会保険の加入条件で詳しく解説しています。
前の会社を退職して入社した人の場合は、次の2つも確認します。
- 前職の源泉徴収票
その年に前職で受け取った給与と所得税は、年末調整で合算します。年末調整の時期までに出してもらいます。 - 住民税の扱い
前職で住民税を給料から差し引かれていたか、自分で納めていたかを確認します(ステップ5で説明します)。
このほか、社会保険や税金の手続きでマイナンバー(個人番号)も使います。取り扱う人を決め、ほかの目的に使わないよう管理しましょう。
次は、勤務時間の集計です。給料は、出勤した日や働いた時間の記録(勤怠)をもとに計算します。始業と終業の時刻を毎日記録し、締め日にその月の労働時間を確定させます。出勤簿などの記録は、きちんと保管しておきます。
ここで間違えやすいのが、端数の扱いです。「毎日の残業は15分未満を切り捨てる」といった処理は、その分の給料を払わないことになるため、認められていません。労働時間は1分単位で集計するのが原則です。
認められているのは、その月の時間外労働、休日労働、深夜労働の、それぞれの合計時間に1時間未満の端数が出たときに、30分未満を切り捨て、30分以上を1時間に切り上げる処理です。
次は、会社が支払う金額の合計、「総支給額」を出します。基本給や手当に、残業代などを足していきます。残業代がつくかどうか、何%増しになるかは、法定労働時間を超えたか、深夜労働か、法定休日労働かによって決まります。
まず、2つの時間を区別します。
- 所定労働時間:会社が決めた1日の勤務時間
- 法定労働時間:法律の上限。原則として1日8時間、1週間40時間
たとえば、所定労働時間が7時間の会社で1時間残業して、合計8時間働いたとします。その週の労働時間も40時間以内なら、8時間は法定労働時間に収まっています。就業規則などで別の定めがなければ、法律上は割増して払う義務はなく、その1時間は通常の賃金で払えば足ります。
なお、常時10人未満の労働者を使用する、商業・映画演劇業(映画の製作の事業を除く)・保健衛生業・接客娯楽業の事業場は、1週間の法定労働時間が44時間になる特例があります(1日8時間は変わりません)。
法定労働時間を超えた分などは、通常の賃金に上乗せして払います。この上乗せした賃金を「割増賃金」といい、次の3種類があります。
| 種類 | 割増率 |
|---|---|
| 時間外労働(法定労働時間を超えた分) | 25%以上(1か月60時間を超えた分は50%以上) |
| 深夜労働(夜10時〜朝5時) | 25%以上 |
| 法定休日の労働 | 35%以上 |
重なるときは、割増率を足し合わせます。
| 重なり方 | 割増率 |
|---|---|
| 時間外労働が深夜にかかる | 25%+25%=50%以上 |
| 1か月60時間を超えた時間外労働が深夜にかかる | 50%+25%=75%以上 |
| 法定休日の労働が深夜にかかる | 35%+25%=60%以上 |
法定休日の労働は、8時間を超えても35%のままで、時間外労働の25%は足しません。一方、法定休日ではない休日(土日休みで日曜を法定休日にしている会社の土曜など)の出勤は、35%の対象外です。ただし、その日の労働時間が8時間を超えたり、その週の労働時間が法定労働時間(原則40時間)を超えたりしたら、超えた分は時間外労働として25%以上になります。
時給制の場合は、「時給×働いた時間」が基本です。残業代は、時給に割増率を足した倍率(25%なら1.25)をかけて計算します。
月給制の場合は、月給を1時間あたりの金額(時間単価)に直してから、残業代を計算します。時間単価は、月給を「1か月の平均所定労働時間」で割って出します。1か月の平均所定労働時間は、1年間の所定労働日数×1日の所定労働時間÷12か月です。
時間単価のもとになる賃金からは、通勤手当、家族手当、住宅手当など、法律で決まった7種類の賃金を除くことができます。ただし、名称ではなく実態で判断されます。通勤にかかった費用や扶養家族の人数と関係なく、全員に一律で支給する手当は、名称が通勤手当や家族手当であっても除外できません。
また、「月給に残業代を含む」という固定残業代にする場合は、基本給と固定残業代の金額、それが何時間分に当たるのかを明確に分けて定めます。区別があいまいだと、残業代を払ったとは認められないことがあります。決めた時間を超えて残業した場合や、法律どおりに計算した残業代が固定残業代を上回る場合は、不足分を追加で支払います。
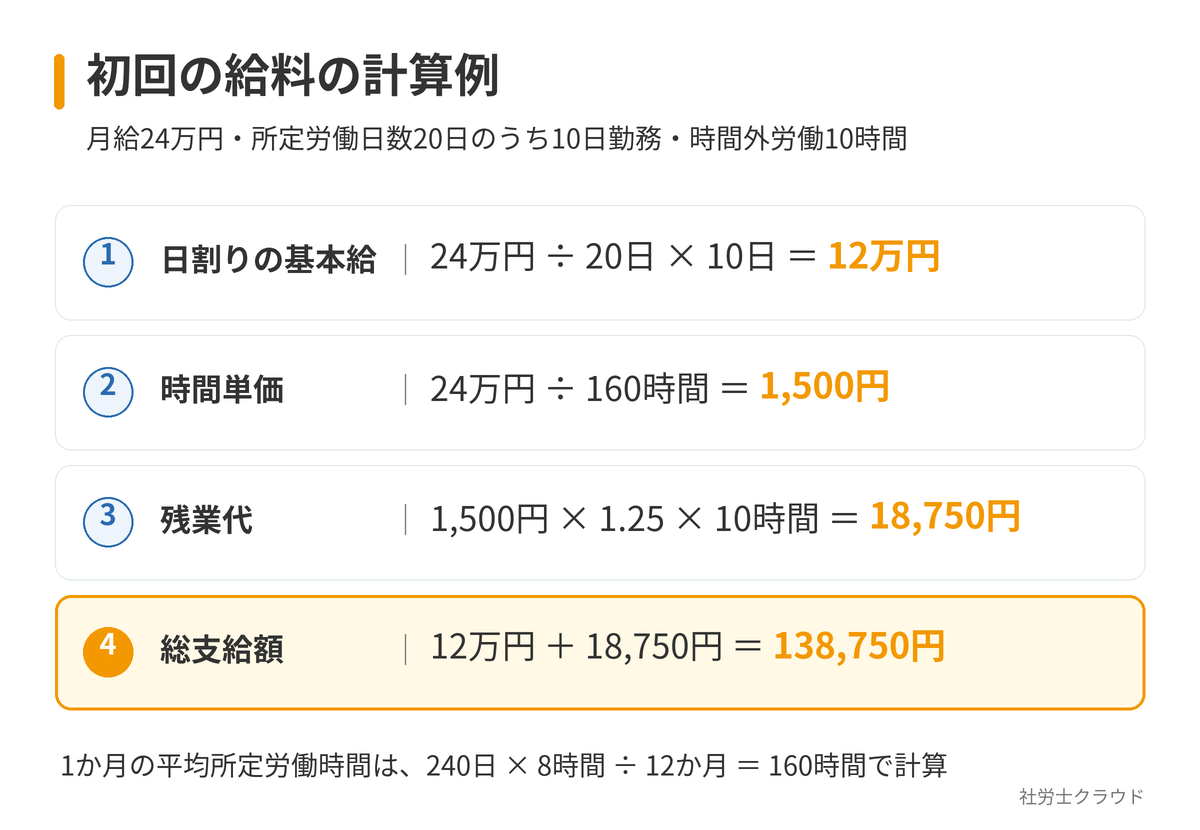
ステップ1の例(月給24万円・入社月に10日勤務)をもとに、入社月に時間外労働(法定労働時間を超えた残業)を10時間した場合の計算例です。年間の所定労働日数を240日、1日の所定労働時間を8時間とします。
- 1か月の平均所定労働時間:240日×8時間÷12か月=160時間
- 時間単価:24万円÷160時間=1,500円(時間単価は、日割りにする前の月給で計算します)
- 残業代:1,500円×1.25×10時間=18,750円
- 総支給額:日割りの基本給12万円+残業代18,750円=138,750円
遅刻や欠勤があれば、ステップ1で決めた計算式で、その分を差し引きます。
毎月の計算を確かめたいときは、給与計算ツールも使えます。
最後は、総支給額から控除を差し引いて手取りを出し、給料を支払います。
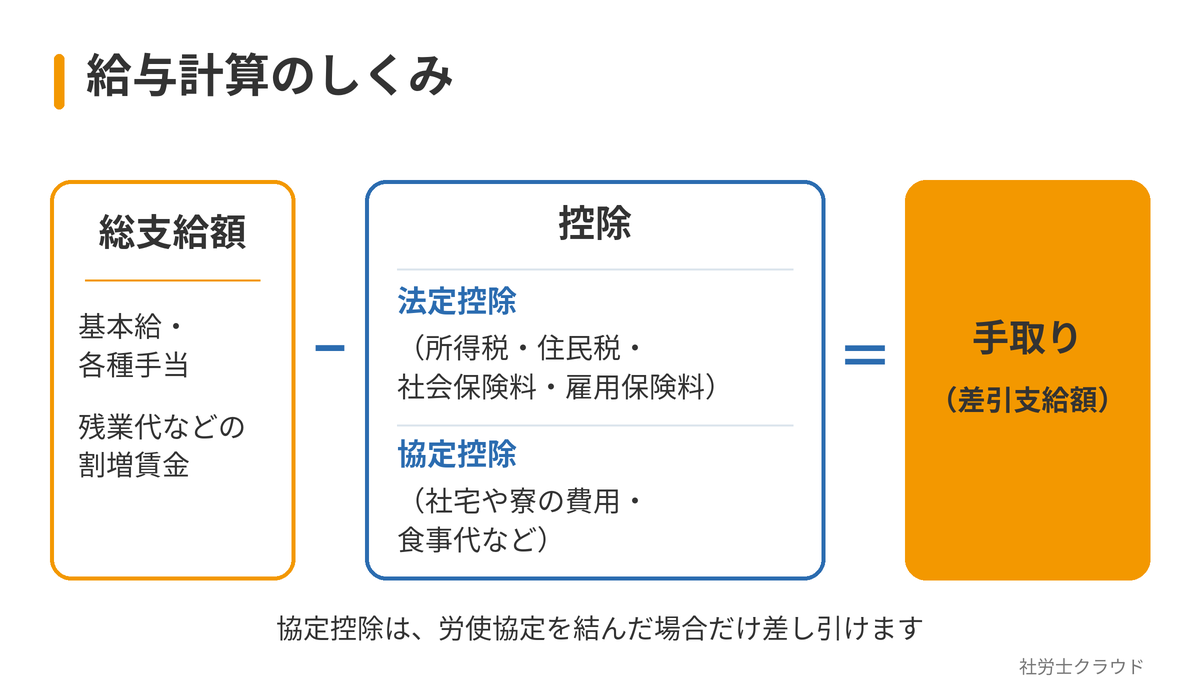
給料は全額を払うのが原則で、差し引けるもの(控除)は、次の2種類に限られます。
- 法定控除
法律で差し引くことが決まっているものです。所得税、住民税、社会保険料、雇用保険料などが該当します。なお、労災保険料は全額会社の負担なので、差し引きません。 - 協定控除
書面で協定(労使協定)を結んで、初めて差し引けるものです。社宅や寮の費用、食事代などが該当します。
協定控除は、会社の判断だけでは差し引けません。その職場に従業員の過半数で組織する労働組合があればその組合と、なければ従業員の過半数を代表する人と、書面で労使協定を結ぶ必要があります。なお、遅刻や欠勤で働かなかった分を差し引くのは、この控除とは別の扱いです。
雇用保険に加入している従業員について、給料のうち雇用保険の対象となる賃金に、従業員負担分の料率をかけて計算します。基本給・残業代・通勤手当などは対象になりますが、出張旅費などの実費弁償的なものは対象外です。お祝い金のような支給は、支給の実態で判断されます。料率は年度や事業の種類で変わるので、厚生労働省が公表しているその年度の料率を使います。
社会保険料は、「標準報酬月額」という基準の金額をもとに、保険料額表から求めます。入社時の標準報酬月額は、入社時の手続き(資格取得届)に書いた報酬の見込み額で決まり、通勤手当も含めます。決まった等級は通知されるので、その等級の保険料額で控除します。
- 40歳から64歳の従業員は、健康保険料に介護保険料が加わります。
- 2026年4月分の保険料から、健康保険料とあわせて「子ども・子育て支援金」も徴収されています。保険料額表に支援金の欄があるので、あわせて確認します。
社会保険料は、月の途中で入社しても、原則として入社した月の分から1か月分かかります。給料の日割りと違い、保険料に日割りはありません。
給料からは、前月分の保険料を差し引くのが一般的です(実際のタイミングは会社の定めによります)。たとえば、4月10日に入社して、月末締めの翌月25日払いの会社なら、5月25日の初回の給料から4月分の保険料を差し引くことになります。
所得税は、給料を払うときに会社が差し引いて国に納める「源泉徴収」です。総支給額から、社会保険料や雇用保険料、所得税がかからない通勤手当(一定の金額まで)などを引いた金額と、扶養控除等申告書にもとづく扶養親族などの数を、国税庁の「給与所得の源泉徴収税額表」にあてはめて求めます。
- 給与を月ごとに支払う場合は「月額表」、日ごとや週ごとに支払う場合は「日額表」を使います。日給制や時給制でも、月に1回まとめて支払うなら月額表です。
- 扶養控除等申告書を出している従業員は「甲欄」、出していない従業員は「乙欄」を使います。日雇いの賃金などには「丙欄」を使う場合があります。
なお、通勤手当は一定の金額までは所得税がかかりませんが、社会保険料と雇用保険料の計算には含まれます。
住民税は前年の所得に対してかかる税金で、会社が給料から差し引いて納める「特別徴収」が原則です。ただし、入社後すぐに給料から差し引くかどうかは、従業員によって異なります。
| 従業員 | 初回の扱いの目安 |
|---|---|
| 新卒など、前年に所得がない人 | 市区町村から税額が通知されていなければ、差し引きません。通常は、翌年6月分から始まります |
| 前職でも給料から差し引かれていた人 | 前職から「給与所得者異動届出書」で引き継ぐ手続きをすると、市区町村から通知された月と額で差し引きます |
| 前職で自分で納めていた人など | 自動では始まりません。本人の意向と、市区町村の手続きを確認します |
毎年5月ごろには、市区町村から「特別徴収税額通知書」が届きます。6月分から翌年5月分まで、通知された額を毎月差し引きます。
社会保険料率・雇用保険料率・源泉徴収税額表は、年度などで改定されます。古い表を使うと、控除額を正しく計算できません。給与計算のたびに、協会けんぽ(または加入している健康保険組合)・厚生労働省・国税庁の最新の表を確認しましょう。
たとえば、控除の合計が4万円だったとすると、総支給額138,750円から引いて、手取りは98,750円です。
※控除4万円は、計算の流れを示すための仮の金額です。実際にどの控除がいくらかかるかは、保険の加入状況や住民税の扱いなどで変わります。
実際の保険料率と税額表を使って、控除額と手取りまで計算した例は、「給与計算のやり方」で紹介しています。
支払うときは、「賃金支払いの5原則」を守ります。通貨で、直接本人に、全額を、毎月1回以上、一定の期日に払う、という原則です。
給料を払うときは、給与明細(給与所得の支払明細書)も渡します。また、計算した内容は、労働基準法で作成が義務付けられている「賃金台帳」に記録します。賃金台帳は、法律上5年(当分の間は3年)保存します。
初めての給与計算で間違えやすい点を、支払いの前に確認しましょう。
| 確認すること | よくある間違い |
|---|---|
| 勤怠を確定した | 毎日の残業を15分単位などで切り捨てている |
| 割増賃金の区分を確かめた | 法定休日と法定休日でない休日を混同している/深夜の割増を足し忘れている |
| 入社月の社会保険料 | 給料と同じように日割りにしている |
| 標準報酬月額 | 入社時の届出で通勤手当を入れ忘れている |
| 所得税の区分 | 扶養控除等申告書の有無と、甲欄・乙欄が合っていない |
| 協定控除 | 労使協定を結ばずに社宅費などを差し引いている |
| 料率・税額表 | 古い年度の表を使っている |
| 振込と資金 | 振込の予約期限、支払日が休日のときの扱い、手取りと会社負担の保険料の資金を確認していない |
| 明細と台帳 | 給与明細を渡す準備、賃金台帳への記録ができていない |
給料を払ったら終わりではありません。差し引いた税金や保険料は、会社が期限までに納めます。
| 納めるもの | 期限 |
|---|---|
| 源泉所得税 | 給料を支払った月の翌月10日まで(原則) |
| 社会保険料 | その月の分を、翌月末日まで(会社負担分とあわせて) |
| 住民税(特別徴収) | 給料を支払った月の翌月10日まで |
| 労働保険料(労災保険・雇用保険) | 毎月ではなく、年度ごとに申告・納付(初年度は加入時に概算保険料を申告) |
源泉所得税は、給料を支払う人が常時10人未満で、税務署長の承認を受けた場合は、「納期の特例」として、1〜6月分を7月10日、7〜12月分を翌年1月20日に、まとめて納めることができます。承認を受けていない場合は、毎月納付します。
従業員が少ないうちは、ここまでの流れを押さえれば、自社で計算することもできます。一方で、ルール作り、保険の手続き、法改正への対応まで、すべてを自社で続けるのは負担になりがちです。自分でやるか依頼するかの判断のしかたは、給与計算は社労士に依頼できる?メリット・費用相場・税理士との違いで解説しています。
導入が法律で義務付けられているわけではありません。ただ、保険料率や税額表は改定されるため、手計算やエクセルでは、表の更新漏れが起きやすくなります。従業員が増えてきたら、最新の料率が反映される給与計算ソフトなどを検討するとよいでしょう。
初めて従業員を雇ったときの給与計算は、次の流れで進めます。
- 入社前に、締め日と支払日、法定休日、遅刻・欠勤の控除、入社月の日割りを決め、最低賃金を確認します。法定労働時間を超えて、または法定休日に働かせるなら、36協定を先に届け出ます。
- 入社時に扶養控除等申告書などをそろえ、締め日に勤怠を確定して、時間外・深夜・法定休日の割増賃金に分けて総支給額を出します。
- 総支給額から控除を差し引いて手取りを出し、給与明細を渡して賃金台帳に記録します。支払ったあとは、税金と保険料を期限までに納めます。
「ルールの決め方が分からない」「36協定が必要か判断できない」「勤怠の集計に不安がある」など、迷うことがあれば、自己判断で進めず、最初の給料日を迎える前に、早めに社労士へ相談することをおすすめします。

全国のあらゆる社会保険手続きと労務相談を
「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】
懇切丁寧 ・当日申請・全国最安値価格| 3,000社以上の社会保険手続き実績|