会社を設立して社長が役員報酬を受け取るようになると、たとえ社長一人の会社であっても、社会保険(健康保険・厚生年金保険)への加入と保険料の納付が必要になります。
では、その社会保険料は具体的にいつから支払いが始まるのでしょうか?
設立と同時に社長が役員報酬を受け取る場合、社会保険料は会社を設立した「設立月」から満額発生し、その月の保険料を「翌月末日」までに納付するのが基本ルールです。
ただし、「①保険料の発生(設立月)」に対し、「②会社から国への納付(翌月末)」や「③給与からの天引き(一般的には翌月支給の給与)」の時期はそれぞれ1か月ずれます。設立直後は、この1か月のずれを資金繰りに組み込んでおくことが大切です。
この記事では、会社設立後の社会保険料が「いつから発生し、いつ支払うのか」という基本ルールから、法人の社会保険料の払い方と口座振替の引き落とし日、給与からの天引きのパターン、設立時に注意したい点まで解説します。
生島社労士事務所代表
生島 亮
いくしま りょう
https://sharoushi-cloud.com/社会保険手続きの自動販売機|全国のあらゆる社会保険手続きと労務相談を「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】の運営者|懇切丁寧・当日申請・フリー価格・丸投げOK|3,000社以上の事業主様や顧問先の社保周りを解決されたい士業の先生にご利用頂いており、顧問契約も可能です|リピーター率8割以上

設立と同時に役員報酬を受け取る場合、社会保険料は会社を設立したその「月」から1か月分が満額発生します。日割り計算はなく、月単位で計算されます。
そして、その月に発生した保険料を、会社が「翌月の末日」までに年金事務所へ納付するのが基本ルールです。
例えば、4月に会社を設立した場合は、4月分の保険料が発生し、それを5月末日までに納付します。
設立者が注意したいのは、保険料が発生する月と、会社が納付する月・給与から天引きする月が1か月ずれることです。
設立した月は保険料が発生するだけで、実際に納付するのは翌月です。翌月には、給与から天引きした本人負担分と会社負担分をあわせて納めるため、設立直後のキャッシュフロー(資金繰り)に組み込んでおく必要があります。
ここでは、「発生」「日割り」「納付」の仕組みと、設立日から最初の納付までの流れを順に解説します。
社会保険料は社会保険に加入した「月」から1か月分が発生する
社会保険料の支払いが始まるのは、原則として社会保険に加入した日が属する「月」からです。
社会保険に加入した日を「資格取得日」といい、保険料は資格取得日が属する月の分から計算されます。社長の場合、資格取得日は、役員として会社の業務を行い、その対価として報酬を受ける関係が始まった日など、実態で決まります。設立日や、最初に報酬を振り込んだ日と必ず一致するわけではありません。
たとえば、4月10日に会社を設立し、その日から役員報酬を受け取る場合、資格を取得した月は「4月」となり、会社は4月分の保険料から納める必要があります。
このルールは、社長が1人しかいない会社でも変わりません。
法人は、社長1人だけでも、会社の業務を行い、その対価として報酬を受けていれば、原則として「強制適用事業所」となり、社会保険への加入が必要です。
反対に、役員報酬を受ける役員がいないなど、被保険者となる人が1人もいない間は、適用事業所の要件を満たさないため、加入手続きは行いません。あとから報酬を受ける役員や従業員が加わって要件を満たしたときは、その日から5日以内に手続きを行います。
一人社長の社会保険加入については、次の記事で解説しています。
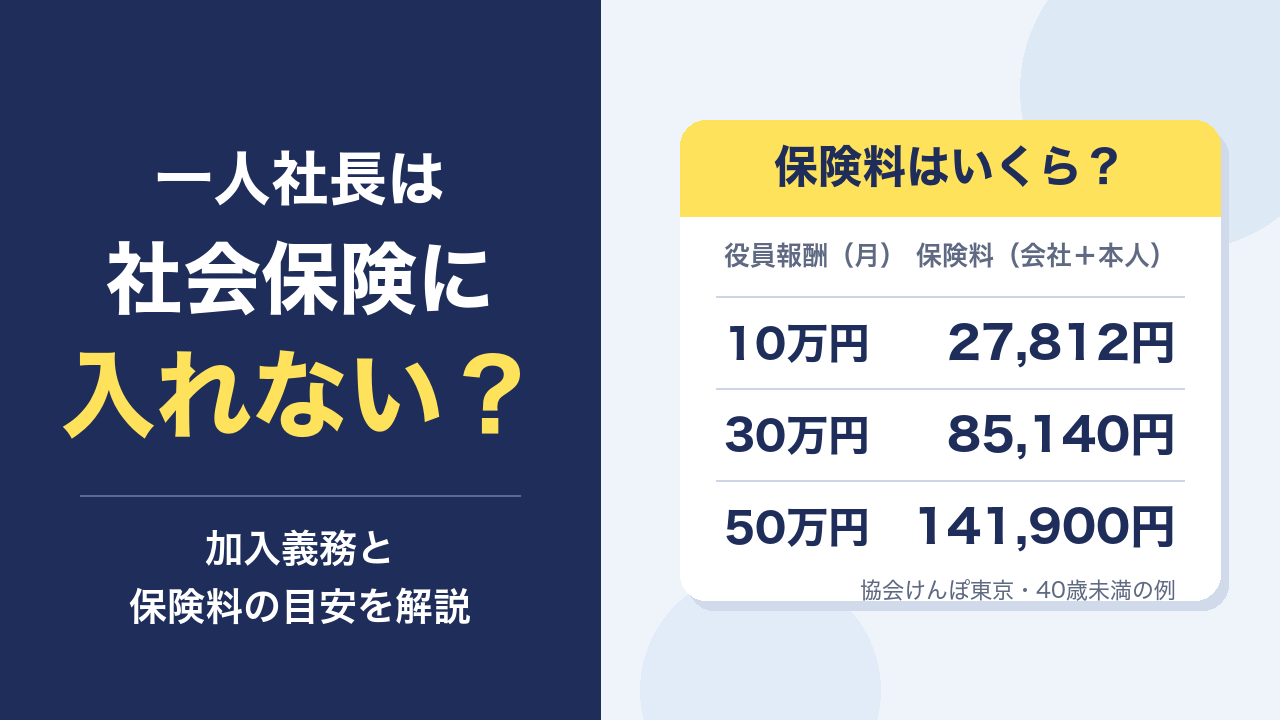 一人社長は社会保険に入れない?加入義務と保険料はいくら?【2026年度】
社会保険料は日割り計算されない
社会保険料を計算するうえで最も大切な点は、日割り計算の仕組みがないことです。保険料は、資格を取得した月の分から、月単位で計算されます。
そのため、4月1日に資格を取得しても、4月30日に資格を取得しても、どちらも「4月分」として1か月分の保険料が満額かかります。
この「月単位」の仕組みを誤解していると、「月末加入だから負担は軽いはず」と考えてしまい、設立直後の資金計画にずれが生じるため注意が必要です。
特に、設立日の4月30日に資格を取得すると、実質的には1日の加入で1か月分の保険料を支払うことになります。
【実務上のコツ】
設立日の日程を調整できるのであれば、登記申請を1日ずらして5月1日に設立し、役員報酬も5月から受け取る形にする方法もあります。4月分の保険料はかからず、最初の保険料は5月分から(納付は6月末)になります。
設立初期のキャッシュフローを温存する有効な選択肢ですが、事業計画や許認可の都合など、他の日程との兼ね合いも考慮して総合的に判断することが大切です。
会社は「翌月末日」までに年金事務所へ納付する
設立月(資格取得月)に発生した社会保険料は、翌月の末日(納付期限)までに会社が納付します。納付期限が土日祝日にあたるときは、翌営業日が納付期限となります。
たとえば、4月分の保険料の納付期限は5月末日です。
納付先は日本年金機構(窓口は年金事務所)です。協会けんぽに加入している会社は、健康保険料と厚生年金保険料を1枚の納付書でまとめて納めます。健康保険組合に加入している会社は、健康保険料を健康保険組合へ別途納めます。
ここから逆算して、初めての納付は以下の流れで進みます。
【初回納付の主な流れ】
1.手続き(加入の要件を満たした日から5日以内)
社長が役員報酬を受けるなどして加入の要件を満たしたときは、5日以内に、管轄の年金事務所へ「新規適用届」や「被保険者資格取得届」といった書類を提出します。
2.納付書の到着(翌月20日ごろ)
届出が処理されると、毎月20日ごろに、年金事務所から「保険料納入告知書(納付書)」が会社に届きます。納付書に書かれているのは、前月分として会社が納める保険料の合計額です。
3.納付(翌月末まで)
会社はその納付書を使って、記載されている金額(会社負担分と本人負担分の合計額)を、納付期限(翌月末)までに金融機関やPay-easy(ペイジー)で支払います。
初回の納付は、この納付書で行うのが基本です。
口座振替は、届出と並行して申し込めます。ただ、申し込んだ時期によっては振替の開始が翌月以降になるため、初回は納付書で納める前提で準備しておきましょう。
特に設立初月は、「保険料の発生(帳簿上の負債)」と「実際の納付(現金の支払い)」に1か月のずれが生じます。このずれを設立初期の資金繰り表に反映しておくと安全です。
 社会保険料とは?種類や内訳、会社の負担割合や仕組みをわかりやすく簡単に解説
設立日から最初の納付・天引きまでの流れ
4月10日に会社を設立し、同じ日から役員報酬を受け取る会社(給与は月末締め・翌月25日払い)を例に、最初の納付と天引きまでの流れを整理すると次のとおりです。
| 時期 | すること | ポイント |
|---|---|---|
| 4月10日 | 会社を設立し、この日から役員報酬を受け取る | 4月分の保険料が発生する |
| 4月15日まで | 新規適用届と資格取得届を年金事務所へ提出する | 加入の要件を満たした日から5日以内 |
| 5月20日ごろ | 4月分の納付書(保険料納入告知書)が届く | 口座振替が始まるまでは納付書で納める |
| 5月25日 | 4月分の本人負担分を給与から天引きする | 翌月徴収の場合 |
| 5月末日 | 天引きした分と会社負担分をあわせて4月分を納付する | 期限が土日祝日なら翌営業日 |
時期は、届出の処理が順調に進んだ場合の目安です。天引きする月と納付する月がどちらも5月にそろうので、会社が本人負担分を立て替える期間はほとんどありません。設立月の4月は、保険料が発生するだけで、現金の支出はまだありません。
注意したいのは、届出が遅れたときです。年金事務所が加入の事実を確認すると、さかのぼって加入となり、さかのぼった期間の保険料をまとめて納めることになります。会社負担分と本人負担分をあわせて、まとまった額を一度に支払う必要が出てくるため、設立直後の資金繰りの負担が大きくなります。5日以内の届出を、設立準備の段階からスケジュールに組み込んでおきましょう。
会社の社会保険料は、その月の分を翌月末日までに納めます。前月分の納付書が毎月20日ごろに届き、その月の末日が納付期限です。納め方は、次の3つから選べます。
納付書・電子納付・口座振替の3つから選ぶ
| 納め方 | 方法 | 向いている場面 |
|---|---|---|
| 納付書 | 届いた納付書を金融機関の窓口に持っていき、現金で納める | 口座振替が始まるまで |
| 電子納付(Pay-easy) | 納付書に書かれた番号を使い、インターネットバンキングやATMで納める | 窓口に行く時間をとりにくいとき |
| 口座振替 | 会社の口座から、納付期限の日に自動で引き落とす | 口座振替が始まったあと、納め忘れを防ぎたいとき |
口座振替は、「保険料口座振替納付(変更)申出書」を、引き落としに使う口座の金融機関に提出して申し込みます。インターネット専業銀行の口座を使う場合の提出先は、年金事務所です。口座の名義は、年金事務所に届けた会社の名称・代表者名と同じにする必要があります。
口座振替の引き落とし日は納付期限の日
口座振替の場合、引き落とし日は納付期限の日です。4月分なら、5月末日に会社の口座から引き落とされます。月末が土日祝日にあたるときは、翌営業日に引き落とされます。
月末は、給与や取引先への支払いも重なりやすい時期です。引き落とし日を資金繰り表に入れ、前日までに残高を用意しておきましょう。
残高不足で引き落とせなかったとき
残高が足りずに引き落とせなかった場合は、納付期限までに納めていない扱いになり、年金事務所から督促状が届きます。督促状に書かれた指定期限までに納めれば、延滞金はかかりません。指定期限を過ぎると、納付期限の翌日から数えた日数に応じて延滞金がかかります。
引き落とされなかったと分かったら、督促状を待たずに年金事務所へ連絡し、納め方を確認しましょう。期限までの納付が難しいときに使える猶予の制度もあるため、早めの相談をおすすめします。
法律では、会社は前月分の保険料を、今月支払う給与から差し引けると定められています。そのため、前月分の保険料を今月の給与から差し引く「翌月徴収」が一般的です。
ただし、実務では「翌月徴収」と「当月徴収」の2つの方法が使われています。
「翌月徴収」は、4月分の保険料を、5月に支給する給与から天引きする方法です。「当月徴収」は、4月分の保険料を4月支給の給与から天引きする方法です。
創業期の管理のしやすさと計算の誤差の少なさを考えると、「翌月徴収」を強くおすすめします。
なぜなら、会社の納付時期(4月分を5月末に納付)と、給与からの天引き時期(5月支給の給与)が一致し、管理が非常にしやすいからです。
一方、法律が給与から差し引くことを認めているのは、前月分の保険料です。従業員について「当月徴収」を採用する場合は、賃金から控除するための労使協定を結び、給与規程にも定めておく必要があります。
ただし、設立初月は保険料の正確な金額が給与計算に間に合わない(確定が遅れる)ことが多く、概算で天引きして後日精算するといった手間が発生しやすい点に注意が必要です。
創業直後は、この納付と控除の「ズレ」が資金繰りに直接影響します。自社の給与サイクルに合わせて、どちらのルールを採用するかを明確に決めておくことが重要です。
給与サイクル別に、いつから天引きが始まるのかを具体的なケースを挙げて解説します。
ケース1 月末締め・翌月25日払い(翌月徴収)の場合
「月末で締めて、翌月の25日に支払う」会社が、「翌月徴収」を採用しているケースです。これは、最も一般的で管理がしやすい給与サイクルです。
前提として、4月10日に会社を設立し、社長(または従業員)が同じ日から報酬を受けて働き始めたとします。
5月25日の給与は4月1日〜4月30日勤務分の支払いであり、この給与から初めて4月分の社会保険料(本人負担分)を控除します。
会社は、控除した本人負担分と会社負担分を合算し、5月末日までに年金事務所へ納付します。
この方式は、控除(5月給与)と納付(5月末)が同じ月にそろうため、差額の立替や精算が少なく、仕訳や資金繰りの管理が簡単です。
創業初月は現金の出入りをシンプルに保つことが重要です。
給与明細には「4月分 社会保険料」と控除対象月を明示し、入社月の従業員にもズレの仕組みをわかりやすく説明しておくと、問い合わせ対応の負担を減らせます。社会保険料のほか、所得税や住民税も含めた毎月の給与計算の手順は、「給与計算のやり方」で紹介しています。
ケース2 20日締め・当月末払い(翌月徴収)の場合
次に、給与の締日と支払日が同じ月内に収まるサイクル(例:20日締め、当月末払い)の会社が、「翌月徴収」を採用しているケースを解説します。
前提として、4月10日に会社を設立し、入社したとします。
4月30日支給の給与は4月10日〜4月20日の短い期間の支払いですが、翌月徴収のためこの給与からは社会保険料を控除しません(0円)。
翌月の5月31日支給の給与(4月21日〜5月20日勤務分)で、初めて4月分の社会保険料(本人負担分)を控除します。
設立直後の最初の給与で控除がないと、「手続き漏れでは?」と不安になりがちです。しかし、翌月徴収のルールに沿った正常な処理です。
会社側は「初回控除は翌月給与から」「会社は4月分を5月末に納付」という2点を事前に周知します。この方式でも、控除(5月給与)と納付(5月末)は同月にそろい、管理しやすくなります。
ケース3 20日締め・当月25日払い(当月徴収)の場合
次に、実務上はあまりおすすめできない「当月徴収」を採用したケースです。給与サイクルは「20日締め、当月25日払い」とします。
前提として、4月10日に会社を設立し、入社したとします。 4月25日には、4月10日〜4月20日勤務分の給与が支払われます。
「当月徴収」ルールでは、この4月25日に支払う給与から、4月分の社会保険料(本人負担分)を天引きすることになります。
しかし、この方法は設立時にはおすすめできません。
なぜなら、給与計算を行う時点(例えば4月21日頃)では、年金事務所での手続き(資格や標準報酬月額の確定)が完了しておらず、会社は4月分の正確な保険料額をまだ把握できていないことが多いからです。
保険料額が未確定のままでは、見込み額(概算)で天引きし、後日(翌月以降)に確定額との差額を精算する、という、非常に手間のかかる作業が発生します。
これは給与計算のミスを引き起こす主な原因となり、創業直後の人的・時間的余裕が少ない時期には大きな負担となります。
もし当月徴収を運用する場合は、①賃金控除の労使協定と給与規程への明記、②概算控除と確定後の精算方法、③退職・休職時の精算手順などを、文書で整備しておく必要があります。
ケース4 月末締め・当月末払いの場合
給与サイクルが「月末締め・当月末払い」という会社もあります。この場合、徴収ルールによって以下のような違いが出ます。
◯翌月徴収(前月分を控除)の場合
初回(4月末)の給与では控除しません。5月末の給与から4月分を天引きし、同じ5月末に会社負担分とあわせて納付します。従業員が退職するときは、最後の月の保険料の精算を忘れないようにしましょう。
◯当月徴収(当月分を控除)の場合
初回(4月末)の給与から4月分を天引きします。ただし、上記のケース3と同様に、給与計算の時点(4月末)までに正確な保険料額が確定していないリスクがあり、実務が難しくなります。
会社設立の直後は、保険料の「発生月」「納付期限」「給与からの控除開始」の時期がずれやすく、判断に迷う場面が多く見られます。
とくに月末に設立した場合や、従業員の入社日がずれた場合、役員報酬の設定によって取り扱いが異なります。
ここでは、会社を設立する方が疑問を抱きやすい点について、判断の拠り所と実務上の注意点をまとめました。 自社の給与サイクルや就業開始日、役員報酬の金額設定を具体的に当てはめながらご確認ください。
月末(4月30日)に設立しても、4月分の保険料が全額かかりますか?
設立日に社長が資格を取得した場合、社会保険料は、設立が月末であっても全額(1か月分)かかります。社会保険料は月単位で計算されるため、日割り計算の仕組みはありません。
資格取得日が4月30日の場合、「4月」に資格を取得したことになります。そのため、加入期間が1日だけであっても、4月分の保険料が満額かかります。
設立日の調整ができる場合、設立日と役員報酬の開始を5月1日にすれば、4月分の保険料は発生せず、保険料の支払いは5月分から(納付は6月末から)になります。設立初期の資金繰りの負担を軽くする方法の1つです。
従業員の入社が設立日とズレた場合、いつから加入ですか?
従業員の社会保険料が発生するのは、その従業員の「入社日」が属する月からです。加入の要件を満たす従業員は、通常、入社日に社会保険の資格を取得するためです。
社会保険の加入資格は、社長(役員)と従業員でそれぞれ個別に判定されます。社長の資格取得日と、従業員の資格取得日(入社日)は、別々に判断することになります。
具体例で見てみましょう。
ケース①: 会社設立が4月10日、従業員Aさんの入社日も4月10日の場合
→ Aさんの社会保険料は、入社日が属する「4月」分から発生します。
ケース②: 会社設立が4月10日、従業員Bさんの入社日が5月1日の場合
→ Bさんの社会保険料は、入社日が属する「5月」分から発生します(4月分はかかりません)。
このように、従業員の入社時期が設立日と異なる場合、社会保険料が発生する月や、給与から天引きを開始するタイミングが人によってずれることになります。そのため、従業員ごとの資格取得日を正確に管理することが重要です。
役員報酬を0円にしたら、保険料はかかりませんか?
恒常的に役員報酬が0円の場合、社会保険の被保険者にはなりません。被保険者になるのは、会社に使用されて報酬を受ける人だからです。この場合は、国民健康保険・国民年金や家族の扶養など、社長個人の健康保険と年金の加入先の確認が必要です。
一方、報酬の額が低くても、労務の対価として報酬を受けていれば、社会保険の加入対象となります。報酬の額が低い場合、本人負担分を給与から差し引ききれず、会社が立て替える処理が必要になることもあります。役員報酬と社会保険の関係は、次の記事で解説しています。
 会社役員の社会保険加入は義務?条件は?役員報酬ゼロの場合も解説
会社設立時の社会保険料の費用はいくら?
設立時の社会保険料は、届け出た役員報酬(月額)をもとに決まる「標準報酬月額」に保険料率を掛けて計算し、その金額を会社と本人(役員・従業員)で半分ずつ負担する仕組みです。
会社設立後、最初に提出する「被保険者資格取得届」には、役員や従業員の報酬月額を記入します。年金事務所は、届け出た報酬月額をもとに、保険料の基準となる額(標準報酬月額)を決定します。このように最初に標準報酬月額を決めることを「資格取得時決定」と呼びます。
決まった標準報酬月額に、健康保険料率・子ども・子育て支援金率・厚生年金保険料率を掛けたものが、毎月の保険料です。
 標準報酬月額とは?決め方と計算方法、調べ方をわかりやすく解説【2026年度・計算ツール付き】
【具体例:役員報酬30万円の場合】(協会けんぽ東京支部・40歳未満・令和8年4月分以降の保険料率で計算)
- 役員報酬(月額):300,000円
- 標準報酬月額:300,000円
- 健康保険料(9.85%):29,550円
- 子ども・子育て支援金(0.23%):690円
- 厚生年金保険料(18.3%):54,900円
- 合計(月額):85,140円
この合計額85,140円を、会社と本人が半分ずつ負担します。
- 本人負担額:42,570円(給与から天引きされる額)
- 会社負担額:42,570円(会社の経費(法定福利費)になる額)
会社は、このほかに子ども・子育て拠出金(0.36%、1,080円)も全額負担しなければなりません。つまり、会社が毎月納付する額は86,220円です。
※健康保険料率は都道府県によって異なります。※40歳以上65歳未満の場合は、上記に加えて介護保険料(令和8年度は1.62%)が上乗せされます。※子ども・子育て支援金は、令和8年4月分の保険料から始まりました。
正確な保険料額は、加入している健康保険(協会けんぽ・健康保険組合など)のウェブサイトで確認できます。健康保険組合の場合は、料率に加えて、会社と本人の負担の割合も組合の決まりで違うことがあります。
参考)令和8年度の協会けんぽの保険料率(令和8年3月分から) | 協会けんぽ | 全国健康保険協会
また、具体的な計算方法やシミュレーションについては、以下の記事やツールも参考にしてください。
加入したあとの保険料の見直し(定時決定)については、次の記事で解説しています。
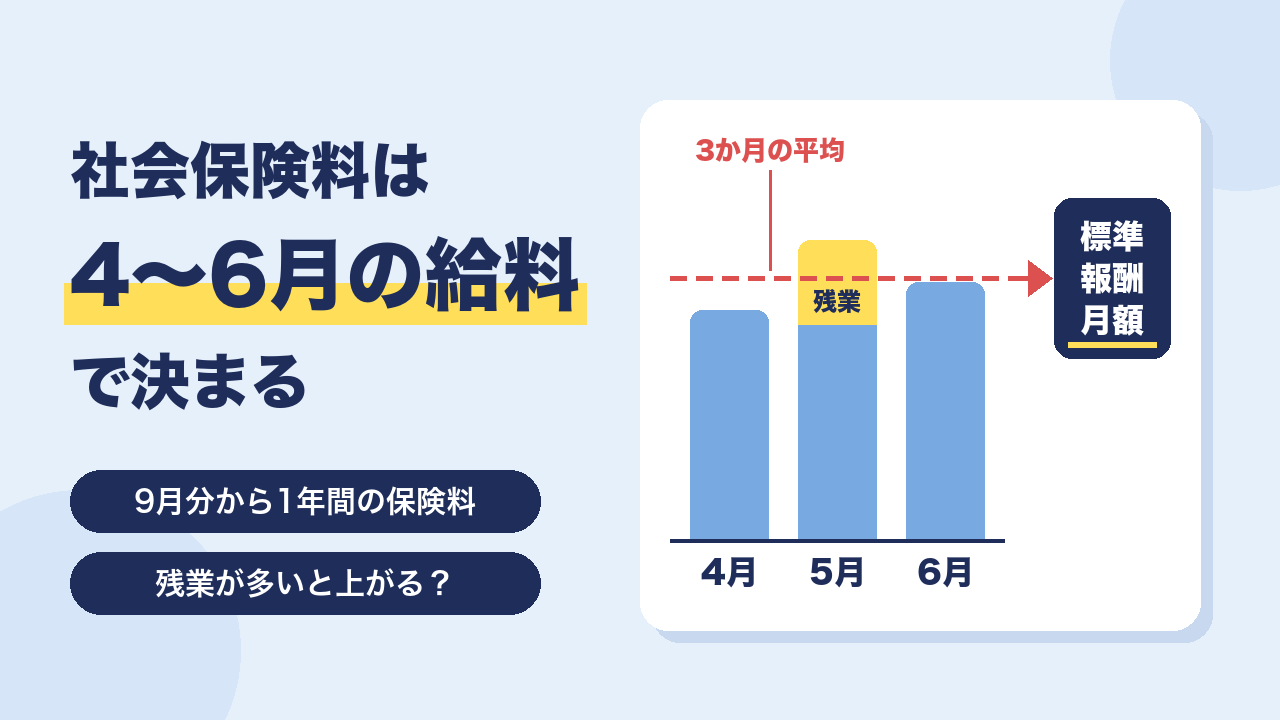 社会保険料は4月から6月の給料で決まる?残業しないほうが得かを社労士が解説
社長が役員報酬を受け取る会社は、社会保険(健康保険・厚生年金保険)への加入手続きが必要です。
加入の要件を満たした日(社長が役員報酬を受けて働き始めた日など)から5日以内に、管轄の年金事務所へ「新規適用届」などの書類を提出する必要があります。この5日以内という期限は短いため、注意が必要です。
手続きが遅れると、年金事務所から指摘を受けたり、さかのぼって保険料を納めるよう求められたりする可能性があります。届出が済むまで納付書も届かないため、最初の納付の予定も立てられません。設立準備の段階から、必要な手続きと書類を把握しておきましょう。
手続きは、会社の所在地を管轄する「年金事務所」または「事務センター」で行います。加入時に提出する主な届出は、次の3つです。
- 健康保険・厚生年金保険 新規適用届
- 健康保険・厚生年金保険 被保険者資格取得届
- 健康保険 被扶養者(異動)届(扶養家族がいる場合)
これらの届出書の内容と、主な添付書類は以下の表の通りです。
| 届出書 | 書類の内容 | 添付書類 |
| 社会保険 新規適用届 | 法人が社会保険に加入するために必要な書類 | ・法人登記事項証明書 など |
| 社会保険 被保険者資格取得届 | 法人の代表や従業員が個別に社会保険へ加入する際に必要な書類 | (基礎年金番号が不明な場合などに追加書類が必要なケースあり) |
| 被扶養者異動届 | 家族を扶養に入れる際に必要な書類 | 被扶養者の認定に必要な書類 ・続柄確認書類(住民票など) ・収入確認書類(課税証明書など)が必要な場合あり |
会社設立時の社会保険の手続きの一覧と、必要書類・提出先・期限は、次の記事で解説しています。
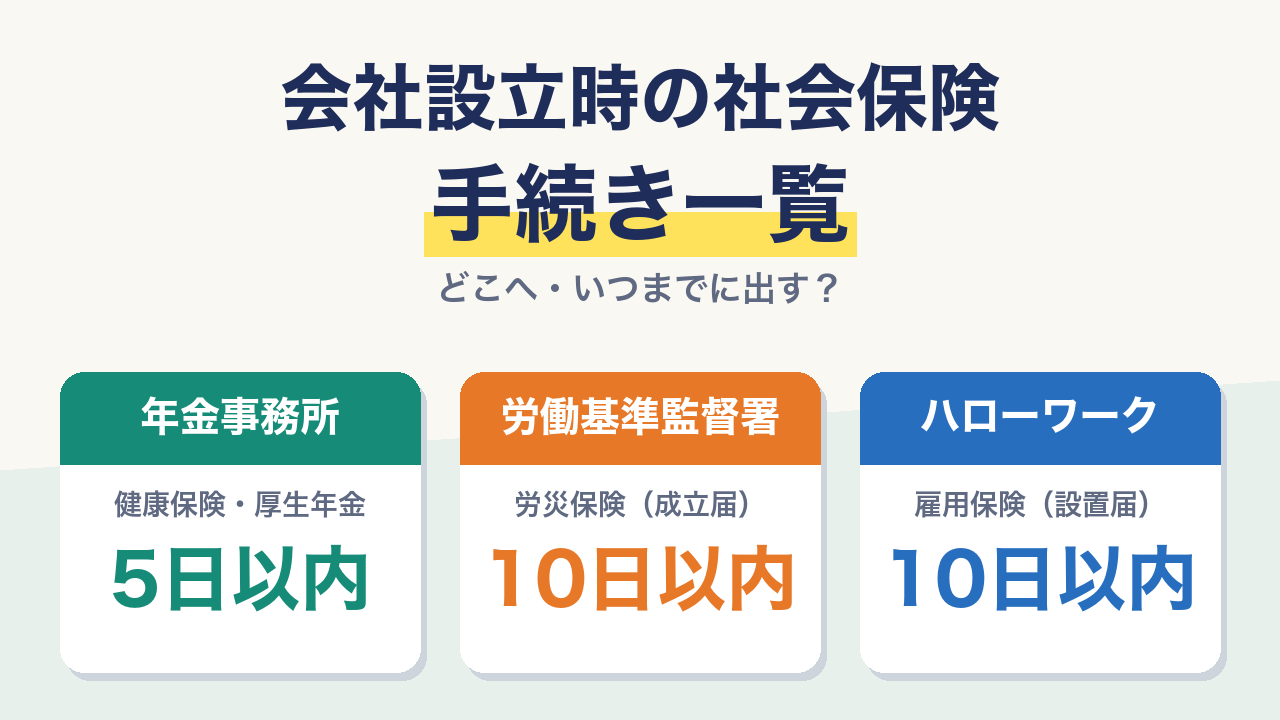 会社設立時の社会保険の手続き一覧!必要書類・提出先・期限を社労士が解説
従業員を雇用する場合は労働保険も必要
従業員(パート・アルバイトを含む)を雇う場合は、社会保険とは別に、労働保険(労災保険・雇用保険)の手続きも必要です。届出先は労働基準監督署とハローワークで、期限も社会保険とは異なります。なお、社長1人だけの会社では、原則として労働保険の加入は必要ありません。
初めて従業員を雇うときの手続きは、次の記事で解説しています。
 初めて従業員を雇用した際に会社が行う社会保険・労働保険の手続きを解説!
設立と同時に役員報酬を受け取る場合、社会保険料は設立した月の分から、日割りなしで1か月分かかります。その月の分を会社が翌月末日までにまとめて納め、本人負担分は翌月の給与から差し引くのが一般的です。口座振替が始まるまでは納付書で納め、始まったあとは、毎月の納付期限の日が引き落とし日になります。
注意したい点は、次のとおりです。
- 月末に設立して同じ日に加入した場合でも、その月の保険料は満額かかる
- 納付期限が土日祝日の場合は、翌営業日が期限
- 口座振替が始まるまでは、納付書で納める
- 引き落とせなかった場合は、督促状の指定期限までに納める
- 天引きの方法(翌月徴収か当月徴収か)を決めておく。当月徴収なら労使協定と給与規程を整える
加入の届出は、要件を満たした日から5日以内です。届出と最初の納付の時期を設立の予定に組み込み、自社だけで進めるのが不安な場合は、早めに社労士へ相談しましょう。
スポット申請代行サービス「社労士クラウド」について
「社労士クラウド」は、顧問契約なしで必要な手続きだけ依頼できるスポット申請代行サービスです。
社会保険の「新規適用届」「被保険者資格取得届」など、会社設立直後に必要な手続きをオンラインでスムーズに進められます。
▼『社労士クラウド』が選ばれる3つの理由
1.必要な時だけ、無駄のないコストで依頼できる(顧問契約は不要)
2.オンラインで完結、圧倒的なスピード対応(すべてオンラインで迅速に対応)
3.社労士による確実な手続き(経験豊富な社会保険労務士が責任を持って対応)
社労士クラウドは、24時間365日いつでも依頼できるため、設立準備で忙しい事業主の方でも、ご自身の都合の良いタイミングで手続きを進められます。
まずは、お気軽にご相談ください。 「設立時の手続き、具体的に何から始めればいい?」 「期限(5日以内)が迫っているけど間に合う?」 「うちの場合、初回の社会保険料はいつ、いくら払うことになる?」 といった具体的な疑問や不安に、専門家が直接お答えします。
複雑な手続きや保険料の管理は専門家に任せて、安心して事業のスタート準備に集中しませんか。

全国のあらゆる社会保険手続きと労務相談を
「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】
懇切丁寧 ・当日申請・全国最安値価格| 3,000社以上の社会保険手続き実績|