賞与を年3回以下で支給する場合、社会保険では「賞与」として扱い、支給するたびに被保険者賞与支払届を提出します。一方、同じ性質の賞与を年4回以上支給する場合は、原則として毎月の給与と同じ「報酬」に含めることになり、1年分の賞与の額を12で割って毎月の報酬に足します。
年4回以上にあたるかどうかの判定は、毎年7月1日の時点で、規定で年4回以上と決まっているか、その前の1年間に4回以上支給したかが基準です。ただし、年の途中で賞与の規定を新しく作った場合などは、次の定時決定などで標準報酬月額が切り替わるまで、これまでどおり賞与支払届が必要です。
この記事では、賞与を支給する会社の担当者に向けて、年4回以上の賞与が報酬になる条件と回数の数え方を紹介します。たまたま年4回になったときや年の途中で回数を変えたときの扱い、保険料と給付への影響もあわせて解説します。
生島社労士事務所代表
生島 亮
いくしま りょう
https://sharoushi-cloud.com/社会保険手続きの自動販売機|全国のあらゆる社会保険手続きと労務相談を「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】の運営者|懇切丁寧・当日申請・フリー価格・丸投げOK|3,000社以上の事業主様や顧問先の社保周りを解決されたい士業の先生にご利用頂いており、顧問契約も可能です|リピーター率8割以上
社会保険では、賃金や手当など名称を問わず、労働の対価として支給するもののうち、年3回以下で支給するものを「賞与」として扱います。同じ性質のものが年4回以上支給される場合は、毎月の給与と同じ「報酬」の一部として扱い、この部分を「賞与に係る報酬」と呼びます。
年3回以下と年4回以上で、届出と保険料の決まり方がどう違うかは、次の表のとおりです。
| 項目 | 年3回以下 | 年4回以上 |
|---|---|---|
| 社会保険での扱い | 賞与 | 報酬(賞与に係る報酬) |
| 支給したときの届出 | 支給のたびに被保険者賞与支払届 | 賞与支払届は出さない(例外あり) |
| 保険料のもとになる額 | 支給のたびの標準賞与額 | 1年分の賞与÷12を足した標準報酬月額 |
| 反映する時期 | 支給した月 | 定時決定(通常は9月分から) |
年5回以上支給する場合も、判定の仕方は年4回の場合と同じです。
年3回以下の賞与は、支給日から5日以内に被保険者賞与支払届を提出し、賞与の額から1,000円未満を切り捨てた「標準賞与額」に保険料率を掛けて保険料を計算します。たとえば賞与が128万5,286円なら、標準賞与額は128万5,000円です。
標準賞与額には上限があり、健康保険は年度(4月〜翌年3月)の累計で573万円、厚生年金保険は1か月あたり150万円です。同じ月に2回支給した場合は、2回分を合算して上限を当てはめます。賞与の保険料の計算方法と計算例は、賞与(ボーナス)に社会保険料はかかる?をご覧ください。
賞与支払届の書き方や提出の流れは、次の記事で解説しています。
 賞与支払届とは?提出期限(5日以内)と提出先、書き方を記入例で解説
賞与支払届の対象になる賞与や、届を出さなかったときのリスクは、動画でも確認できます。
年4回以上の賞与が報酬にあたる場合は、原則として支給のたびに賞与支払届を提出することはありません。ただし、年の途中で規定を新しく作った場合などは、しばらく賞与支払届の提出が必要です(詳しくは「7月2日以降に回数を変えても、次の定時決定までは扱いを変えない」で紹介します)。
報酬として扱う賞与は、毎年の定時決定(算定基礎届)で、その人が7月1日前の1年間(前年7月1日〜その年の6月30日)に受けた賞与の合計額を12で割り、4月・5月・6月の報酬月額に足します。足した額を標準報酬月額の等級表にあてはめるので、賞与の分は毎月の保険料に含まれることになります。
計算式にすると、次のとおりです。
| 計算する額 | 計算の仕方 |
|---|---|
| 賞与に係る報酬の月額 | その人が7月1日前の1年間に受けた賞与の合計額÷12 |
| 定時決定で使う報酬月額 | 4月・5月・6月の報酬の平均額+賞与に係る報酬の月額 |
たとえば、月給30万円の人に、前年7月から6月までに賞与を15万円ずつ4回支給した場合は、次のようになります。
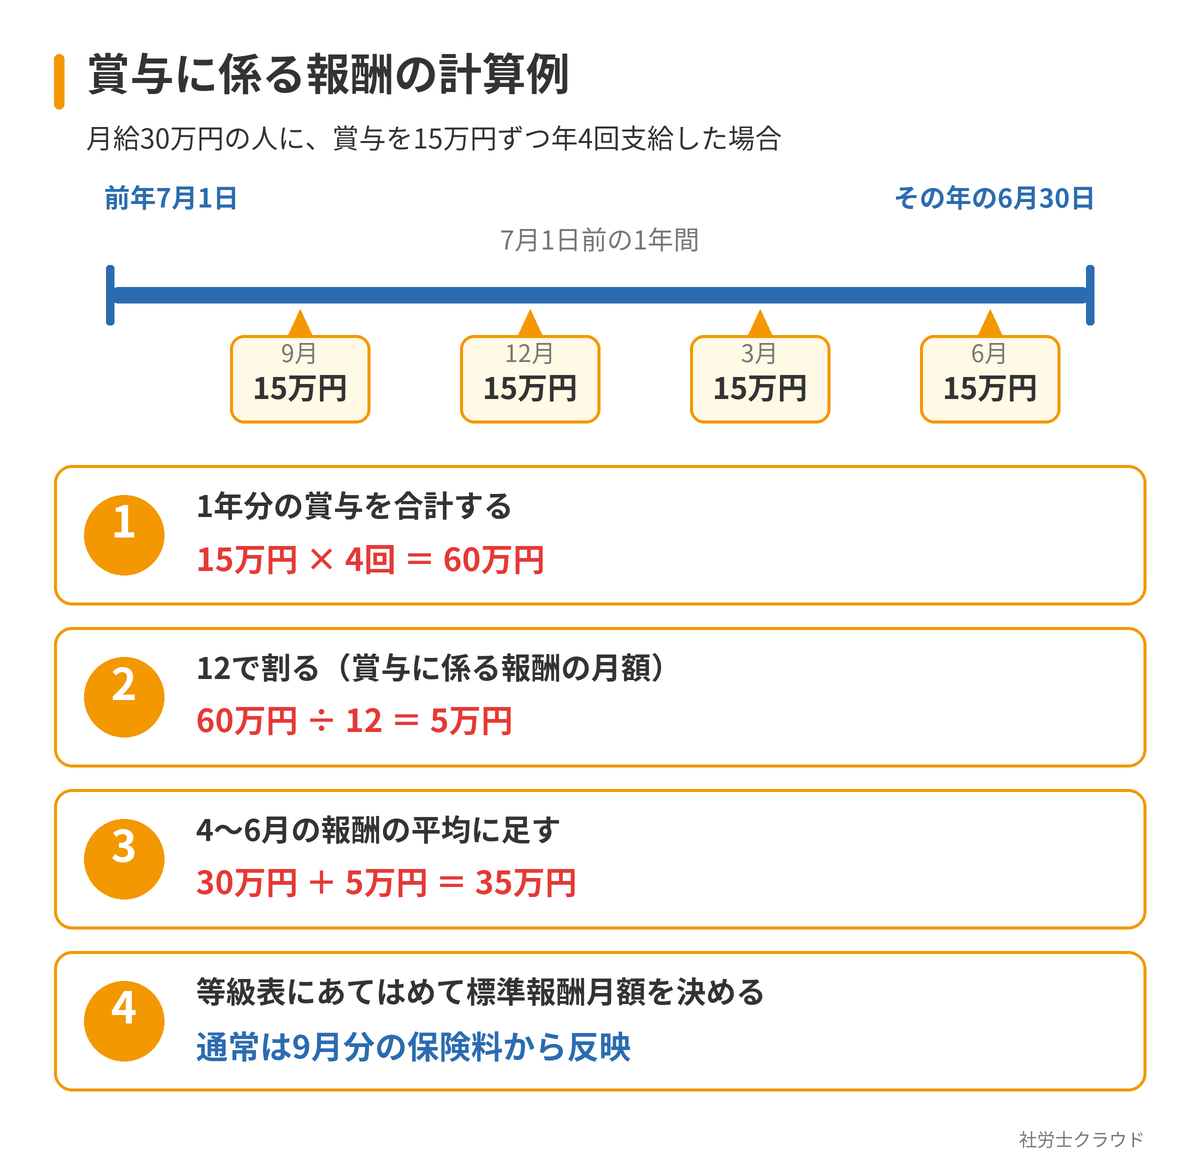
なお、年の途中で規定を新しく作ったり回数を変えたりして報酬にあたるようになった場合は、実際に支給した合計額をそのまま使うわけではありません。新しい規定が前年の7月1日から適用されていたとすれば受けたであろう賞与の額を算出し、その額を12で割ります。
算定基礎届での具体的な計算例や書き方は、次の記事で解説しています。
 算定基礎届に賞与は含む?含めない?年4回以上支給される場合の扱いも解説
賞与にあたるか報酬にあたるかは、年間の支給回数で決まります。そのため、支給の間隔が3か月未満であっても、年間の支給回数が3回以下であれば「賞与」として扱います。
また、名称で決まるわけでもありません。「賞与」「決算手当」「寸志」のように呼び方が違っても、同じ性質のものであれば合わせて数えることになります。どこまでを同じ性質とみるかは、次の「支給回数は同じ性質の賞与ごとに数える」で紹介します。
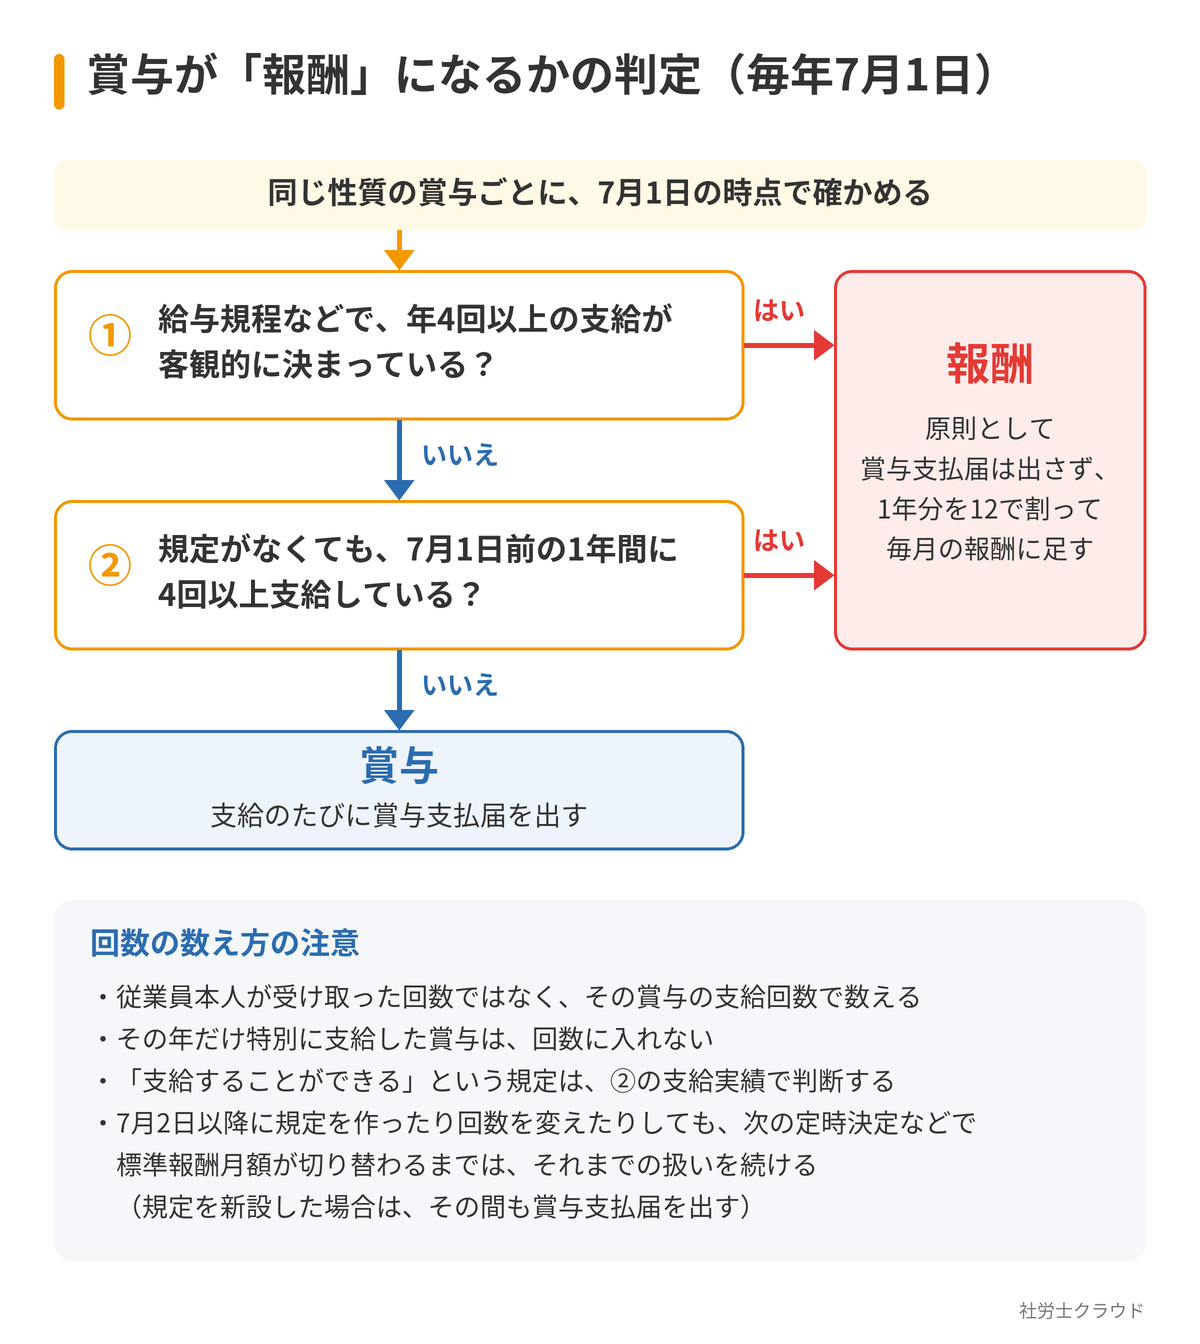
年4回以上の賞与として報酬にあたるかどうかは、毎年7月1日の時点で判定します。次の2つのうち、どちらかにあてはまれば報酬として扱われます。
- 給与規程や賃金規程などで、年4回以上の支給が客観的に決まっている
- 規定がなくても、7月1日前の1年間に4回以上支給している
判定の流れと、回数を数えるときの注意をまとめると、次の図のとおりです。
給与規程や賃金規程などに、年4回以上支給することが明記されていれば、7月1日の時点で報酬にあたります。たとえば「賞与は3月・6月・9月・12月に支給する」と定めている場合です。
規定で決まっている場合は、その年の実際の支給回数を待たずに判定されます。ただし、規定を新設したのが7月2日以降であれば、次の定時決定まで扱いは変わりません(詳しくは「7月2日以降に回数を変えても、次の定時決定までは扱いを変えない」で紹介します)。
規定に回数が明記されていなくても、7月1日前の1年間に同じ性質の賞与を4回以上支給していれば、支給実績から報酬にあたります。規定がないからといって賞与のままになるわけではありません。
この回数は、同じ性質の賞与が、規定や支給実績として年何回支給されているかで数えます。従業員本人が実際に4回受け取ったかどうかは、判定の条件ではありません。
規定に「賞与を年4回支給することができる」と定められている場合や、「勤務成績が上位の者にだけ支給する」と定めている場合は、必ず支給されるとは限りません。このように、単に支給される可能性が示されているだけの規定は、「客観的に決まっている」にはあたりません。
そのため、こうした規定を新しく作ったときは、まず「賞与」として扱い、支給のたびに賞与支払届を提出します。そのうえで、次の定時決定のときに、実際の支給実績に基づいて、報酬にあたるかどうかが判断されます。
年4回以上かどうかは、すべての賞与を合計した回数ではなく、同じ性質の賞与ごとに数えます。名称が同じかどうかではなく、給与規程や賃金台帳で、同じ性質のものとして区分できるかが判断の基準です。
ここでは、迷いやすい3つの例を紹介します。
たとえば、6月・9月・12月の年3回、通常の賞与を支給している会社が、業績がよかった年に決算賞与を1回追加したケースです。決算賞与が通常の賞与と同じ性質であれば、合わせて年4回となり、報酬にあたる可能性があります。ただし、過去に支給したことがなく、その年に限った支給であれば、回数に入れません(「その年だけ特別に支給した賞与は回数に入れない」で紹介します)。
一方、決算賞与が、支給条件や計算方法が異なる別の性質の賞与として、規程や賃金台帳で区分されていれば、通常の賞与は年3回、決算賞与は年1回と別々に数えます。この場合は、どちらも「賞与」のままとなるため、支給のたびに賞与支払届が必要です。
決算賞与という名称だけで別の性質と判断されるわけではありません。規程に支給の目的や条件を分けて記載し、賃金台帳でも別の項目として記録しておくことが大切です。
業績に応じた手当を、毎月定額で支給する分と、半年ごとに支給する分に分けて払うケースもあります。この場合は、両者を客観的に区分できるかどうかが分かれ目です。
| 規程と賃金台帳の書き方 | 毎月定額の分 | 半年ごとの分 |
|---|---|---|
| 規程では1つの手当、賃金台帳では2つに分けて記録 | 通常の報酬 | 賞与 |
| 規程では2つに分けて規定、賃金台帳ではまとめて記録 | 通常の報酬 | 賞与 |
| 規程・賃金台帳のどちらでも分けていない | 全体を「賞与に係る報酬」として扱う | 全体を「賞与に係る報酬」として扱う |
規程か賃金台帳のどちらかで区分できれば、半年ごとの支給分は年2回の「賞与」となります。どちらでも区分できない場合は、毎月の分と半年ごとの分が一体の手当とみなされるため、全体を報酬として毎月の保険料に含めることになります。
会社の資金繰りなど、やむを得ない事情で1回分の賞与を2回に分けて支給した場合は、まとめて1回と数えます。たとえば、年2回の賞与のうち冬の賞与を12月と1月に分けて支給しても、支給回数は年2回のままです。
ただし、まとめて1回と数えるのは、規程や慣例によらず例外的に分割した場合だけです。最初から「四半期ごとに支給する」と決めている賞与は、そのまま年4回と数えます。
いつもは年3回以下の賞与が、ある年だけ年4回になったり、年の途中で支給回数を変えたりすることがあります。この場合も、判定は「7月1日の時点」と「同じ性質ごとの回数」で行うため、すぐに扱いが変わるわけではありません。
その年に限って支給したことが明らかな賞与は、年4回以上かどうかを数える回数に入れません。具体的には、過去数年にわたって支給したことがなく、規程や慣例から見て、その年に限り特別に支給した賞与が対象です。
たとえば、創業10周年の記念として1回だけ支給した特別賞与であれば、通常の年3回の賞与に足して年4回とは数えません。回数に入らなくても賞与であることは変わらないため、支給したときには賞与支払届を提出し、保険料もかかります。
一方、「臨時」という名称をつけていても、翌年以降も続けて支給していれば、その年だけの賞与とはいえません。7月1日前の1年間の実績で年4回以上になれば、報酬にあたる可能性があります。
7月2日以降に支給回数が変わった場合は、年4回以上に増えたときも、年4回未満に減ったときも、次の定時決定(7月・8月・9月の随時改定を含む)による標準報酬月額が適用されるまでは、それまでの扱いを続けます。年4回以上の賞与の規定を新たに設けた場合も同様で、規定どおりに年4回支給する予定であっても、その間は「賞与」として、支給のたびに賞与支払届を提出します。
たとえば、2026年10月に「3月・6月・9月・12月に賞与を支給する」という規定を新たに設けた場合の流れは、次のとおりです。
| 時期 | 扱い |
|---|---|
| 2026年12月〜2027年8月の支給 | 賞与として、支給のたびに賞与支払届を提出 |
| 2027年7月1日 | 規定と実績から、年4回以上の報酬にあたるかを判定 |
| 2027年の定時決定 | 規定が1年間適用されていたとすれば受けたであろう賞与の額÷12を報酬月額に足す |
| 2027年9月分から | 賞与に係る報酬を含めた標準報酬月額を使う(7月・8月の随時改定がない場合) |
判定は7月1日ですが、新しい標準報酬月額が適用されるのは通常9月分からです。そのため、7月・8月の随時改定がなければ、7月・8月に支給した賞与も賞与支払届の対象になる点に注意してください。
年4回以上の賞与として報酬に含めている額が変わっても、それを理由に随時改定は行わないため、月額変更届は出しません。賞与に係る報酬の額を見直すのは、毎年の定時決定のときです。
一方、基本給や固定の手当が変わって随時改定を行うときは、すでに計算した賞与に係る報酬の額を、変更後の報酬にそのまま加算して、標準報酬月額が決まります。ただし、7月・8月・9月の随時改定では、賞与に係る報酬の額も計算し直すため、この扱いにはなりません。
月額変更届が必要になる条件は、次の記事で解説しています。
 社会保険の月額変更届(随時改定)とは?標準報酬月額の改定条件や手続き方法をわかりやすく解説!
賞与を年4回以上支給すると、社会保険料が下がると言われることがあります。ただし、下がるかどうかは月給の額や厚生年金・健康保険の上限にあたるかどうかで変わるうえ、保険料が下がった分だけ将来の年金が減ることもあるため、注意が必要です。社会保険料を下げる手段として支給回数を決めるのではなく、保険料と給付への影響を把握したうえで判断することをおすすめします。
厚生年金保険の標準報酬月額は、2026年11月時点で65万円(報酬月額63万5,000円以上)が上限です。月給だけでこの上限に達している人は、賞与を報酬に含めても厚生年金の標準報酬月額は65万円のままなので、賞与分の厚生年金保険料がかからなくなります。
たとえば、月給70万円(通勤手当などを含む報酬月額)の人に、年120万円の賞与を支給するとします。年2回(60万円ずつ)支給する場合と、規定で年4回(30万円ずつ)支給する場合を比べたのが、次の表です。どちらの扱いもすでに標準報酬月額に反映され、同じ等級と料率が12か月続くものとして計算しています。
| 項目 | 年2回(賞与) | 年4回(報酬) |
|---|---|---|
| 報酬月額 | 70万円 | 70万円+120万円÷12=80万円 |
| 厚生年金の標準報酬月額 | 65万円(上限) | 65万円(上限) |
| 厚生年金の毎月の保険料(1年分) | 142万7,400円 | 142万7,400円 |
| 厚生年金の賞与の保険料(1年分) | 21万9,600円 | 0円 |
| 厚生年金保険料の合計(1年分) | 164万7,000円 | 142万7,400円 |
| 健康保険の標準報酬月額 | 71万円 | 79万円 |
| 健康保険料のもとになる額(1年分) | 71万円×12+120万円=972万円 | 79万円×12=948万円 |
厚生年金保険料は18.3%で、表の金額は会社と従業員の合計です。
この例では、厚生年金保険料が1年で21万9,600円(従業員の負担は10万9,800円)少なくなる計算です。ただし、年2回の賞与なら標準賞与額として将来の年金計算の対象となる120万円が、年4回にすると月給がすでに上限のため反映されなくなり、その分だけ将来の厚生年金も少なくなります。
一方、健康保険では、1年分の保険料のもとになる額は24万円少なくなるものの、標準報酬月額の上限が139万円なので、毎月の標準報酬月額は71万円から79万円に上がり、傷病手当金や出産手当金の額が増える可能性があります。手当金の額は、原則として支給を始める日以前12か月の標準報酬月額の平均などで決まるため、すぐに79万円をもとに計算されるわけではありません。
毎月の保険料の目安を確認するときは、社会保険料の計算ツールを活用できます。厚生年金の標準報酬月額の上限は、2027年9月から68万円、2028年9月から71万円、2029年9月から75万円へ段階的に引き上げられる予定なので、比較する際はその時点の上限額を確認してください。表の金額は2026年11月時点の上限65万円と料率で計算しているため、上限が引き上げられた後は、その時点の上限で計算し直す必要があります。
月給が上限に達していない人の場合、賞与を報酬に含めて標準報酬月額の等級が上がれば、毎月の保険料は増えます。足しても同じ等級に収まるときは、毎月の保険料は変わりません。その代わり、賞与支給ごとの保険料はかからなくなるため、1年分で比較すると、等級へのあてはめ方によって増えることも減ることもあります。
標準報酬月額が上がれば、傷病手当金や出産手当金の額が増える可能性があります。一方、将来の厚生年金は、賞与の分が標準賞与額から毎月の標準報酬月額に移るだけなので、1年分で見ると反映される額が増えるとは限りません。毎月の負担だけでなく、1年分の保険料と給付を合わせて比べることが大切です。
年4回以上の賞与が報酬にあたると、支給ごとの賞与支払届を提出する必要はなくなります。その代わりに、毎年7月1日の時点で年4回以上にあたるかを判定し、定時決定で1年分の賞与を12で割って報酬月額に加算する計算が必要です。
また、賞与や手当の性質を区分できるようにしておかないと、どの手当を何回支給したと数えるかの判断が難しくなります。支給回数と支給の目的・条件を分けて規程に明記し、賃金台帳でも項目を分けて記録しておくと、判定に迷いにくくなります。
賞与の支給回数について、会社の担当者からよく寄せられる質問をまとめました。
年3回までなら「賞与」として扱います。回数は、すべての賞与の合計ではなく、同じ性質の賞与ごとに数えます。そのため、通常の賞与が年2回、性質の異なる特別手当が年2回であれば、どちらも年3回以下なので「賞与」です。
すでに年4回以上の賞与を報酬として扱っている会社で、途中で入社した人の場合は、同種の業務に従事し、同様の賞与を受ける人の「賞与に係る報酬」の平均額が使われます。本人が入社前の賞与を受けていないからといって、賞与として扱うわけではありません。
管轄の年金事務所に確認してください。健康保険組合に加入している場合は、健康保険組合にもあわせて確認しておくと安心です。
確認するときは、給与規程・賃金規程と、過去1年分の賃金台帳を用意しておくと、支給回数と性質の区分を説明しやすくなります。判断を誤ったまま届出を続けると、後から賞与支払届や標準報酬月額の訂正が必要になることがあるため、判断に迷う支給がある場合は早めに確認しておきましょう。
社会保険では、同じ性質の賞与が年4回以上支給されると、原則として「報酬」として毎月の保険料に含め、年3回以下であれば「賞与」として支給のたびに賞与支払届を提出します。年4回以上かどうかは、毎年7月1日の時点で、規定で決まっているか、その前の1年間に4回以上支給したかで判定し、年の途中で回数を変えても次の定時決定までは扱いを変えません。保険料が下がるかどうかは月給の額と上限で変わり、下がった分だけ将来の年金が減ることもあります。
特に間違えやすいのは、次の5つです。
- 回数は、すべての賞与の合計ではなく、同じ性質の賞与ごとに数える
- その年だけ特別に支給した賞与は回数に入れないが、支給したときの賞与支払届は必要
- 7月2日以降に規定を作った場合は、次の定時決定(通常は9月分から)までは賞与支払届を提出する
- 賞与に係る報酬の額が変わっただけでは、月額変更届は提出しない
- 月給だけで厚生年金の上限に達する人は、保険料が下がる分だけ将来の年金も少なくなる場合がある
まずは給与規程と賃金台帳を見ながら、現在支給している賞与や手当を性質ごとに分けて、7月1日前の1年間に何回支給しているかを数えてみてください。
「社労士クラウド」は、顧問契約なしで必要な手続きだけ依頼できるスポット申請代行サービスです。
賞与を支給したときの被保険者賞与支払届は、支給日から5日以内と提出期限が短い手続きです。年3回以下の賞与の届出や、賞与を報酬に含めたときの算定基礎届も、オンラインで依頼できます。

全国のあらゆる社会保険手続きと労務相談を
「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】
懇切丁寧 ・当日申請・全国最安値価格| 3,000社以上の社会保険手続き実績|