標準賞与額とは、賞与(ボーナス)にかかる社会保険料を計算するための基準の額です。税引き前の賞与の額から1,000円未満を切り捨て、保険ごとの上限を当てて決まるので、毎月の給与のような等級表はありません。
上限は、健康保険(介護保険と子ども・子育て支援金を含む)が年度の累計で573万円、厚生年金保険が1か月150万円です。標準賞与額は会社が出す賞与支払届をもとに決まり、届いた「標準賞与額決定通知書」で額を確かめたうえで、従業員本人に知らせる必要があります。
この記事では、標準賞与額の計算方法と上限の数え方、標準報酬月額との違い、決定通知書が届いたときに確かめることを、賞与を支払う会社の担当者向けに解説します。
生島社労士事務所代表
生島 亮
いくしま りょう
https://sharoushi-cloud.com/社会保険手続きの自動販売機|全国のあらゆる社会保険手続きと労務相談を「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】の運営者|懇切丁寧・当日申請・フリー価格・丸投げOK|3,000社以上の事業主様や顧問先の社保周りを解決されたい士業の先生にご利用頂いており、顧問契約も可能です|リピーター率8割以上
標準賞与額は、賞与の額から1,000円未満を切り捨てた額で、保険ごとに上限があります。健康保険料や厚生年金保険料は、実際の賞与の額ではなく、この標準賞与額に保険料率をかけて計算します。
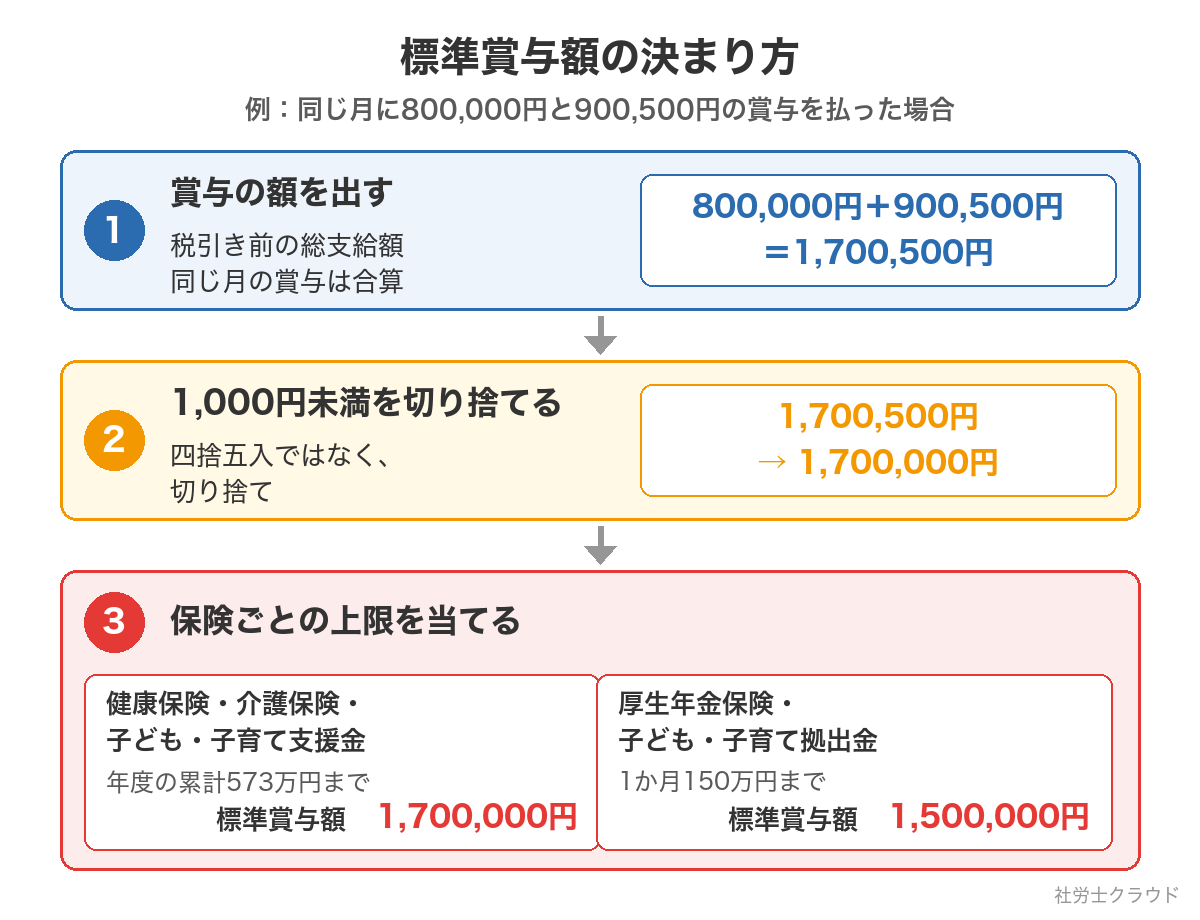
標準賞与額は、税引き前の賞与の総支給額から1,000円未満を切り捨てて決まります。四捨五入ではないので、端数が999円でも切り捨てです。
賞与の一部を自社製品や商品券など、お金以外のもので支給した場合は、その分も時価でお金に換えて、賞与の額に含める必要があります。
計算例は、次のとおりです。
| 支給した賞与の額 | 標準賞与額 |
|---|---|
| 352,800円 | 352,000円 |
| 500,000円 | 500,000円 |
| 1,000,999円 | 1,000,000円 |
賞与の額が大きいときは、さらに保険ごとの上限があり、その数え方は「標準賞与額の上限は健康保険573万円・厚生年金150万円」で解説します。
標準賞与額の対象になるのは、労働の対価として年3回以下で支給するものです。名前は問わないので、賞与・ボーナスのほか、期末手当や決算手当なども対象になります。
一方、労働の対価とはいえない支給や、年4回以上支給するものは対象外です。
| 対象になるもの | 対象にならないもの |
|---|---|
| 夏・冬の賞与/決算賞与/期末手当など、年3回以下で支給するもの | 結婚祝金などのお祝い・見舞金/出張旅費などの実費の精算/年4回以上支給するもの |
年4回以上支給するものは、賞与ではなく毎月の給与と同じ「報酬」として扱われ、標準報酬月額の計算に入ります。くわしくは「年4回以上の賞与は、原則として標準報酬月額の対象になる」で紹介します。
標準賞与額には、毎月の給与のような等級表はありません。「標準賞与額表」を探しても見つからないのは、1,000円未満の切り捨てと上限だけで額が決まるためです。
注意したいのは、保険料額表の見方です。保険料額表の等級の欄は毎月の給与(標準報酬月額)のためのもので、賞与の額を当てはめて保険料を読み取ることはできません。賞与の計算で保険料額表から使うのは、保険料率と、表の下にある賞与の上限の注記です。
協会けんぽに加入している会社は、協会けんぽの都道府県ごとの保険料額表で、令和8年度の率を確かめられます。健康保険組合に加入している会社は、加入している組合の保険料率を使ってください。
標準賞与額を使うのは、健康保険料・介護保険料・子ども・子育て支援金・厚生年金保険料と、会社だけが負担する子ども・子育て拠出金です。賞与から差し引くものでも、所得税と雇用保険料の計算には標準賞与額を使いません。
| 計算するもの | 計算のもとになる額 |
|---|---|
| 健康保険料・介護保険料・子ども・子育て支援金 | 標準賞与額(年度の累計573万円まで) |
| 厚生年金保険料・子ども・子育て拠出金 | 標準賞与額(1か月150万円まで) |
| 雇用保険料 | 実際に支給した賞与の額(切り捨て・上限なし) |
| 所得税 | 賞与の額から社会保険料などを引いた額 |
たとえば賞与が500,500円なら、社会保険料は標準賞与額500,000円で計算し、雇用保険料は500,500円で計算します。
標準賞与額には上限があり、健康保険は年度の累計で573万円、厚生年金保険は1か月150万円です。上限を数える期間が保険ごとに違うので、高い賞与を払うときは2つを分けて考える必要があります。
| 保険の種類 | 上限 | 上限を数える期間 | 負担する人 |
|---|---|---|---|
| 健康保険・介護保険 | 573万円 | 年度(4月1日〜翌年3月31日)の累計 | 会社と本人で半分ずつ |
| 子ども・子育て支援金 | 573万円 | 年度の累計(健康保険と同じ) | 会社と本人で半分ずつ |
| 厚生年金保険 | 150万円 | 1か月(同じ月の賞与は合算) | 会社と本人で半分ずつ |
| 子ども・子育て拠出金 | 150万円 | 1か月(厚生年金と同じ) | 会社だけ |
健康保険組合では、規約で会社の負担割合を半分より多くしている場合があります。
健康保険の上限は、4月1日から翌年3月31日までの1年度に決まった標準賞与額の累計で、573万円です。
賞与を払った月に累計が573万円を超える場合は、累計がちょうど573万円になるように、その月の健康保険の標準賞与額が決まります。その結果、同じ年度のそれ以降に払う賞与の標準賞与額は、健康保険では0円です。
介護保険料と子ども・子育て支援金も、健康保険と同じ標準賞与額で計算されます。子ども・子育て支援金は令和8年4月分から健康保険料とあわせて納めるようになったもので、賞与も対象です。支援金の率を使った計算は「標準賞与額から本人負担の保険料を出す式」で紹介します。
厚生年金保険の上限は、1か月150万円です。年度の累計ではなく月ごとに数えるので、7月と12月に賞与を払えば、それぞれの月で150万円まで標準賞与額が決まります。
この上限は「支給1回につき150万円」と書かれることもありますが、同じ月に2回以上支給したときは合算するので、意味は1か月150万円と同じです。「1回ごとに150万円」と読んで、同じ月に分けて払えば上限が増える、と誤解しないよう注意しましょう。
会社だけが負担する子ども・子育て拠出金も、厚生年金保険と同じ標準賞与額で計算するので、上限は1か月150万円です。
同じ月に2回以上賞与を払ったときは、その月の賞与を合算してから1,000円未満を切り捨て、上限を当てる決まりです。
たとえば、その年度に初めて払う賞与として、6月10日に800,000円、6月25日に900,500円を払った場合は、次のようになります。
| 計算の順番 | 額 |
|---|---|
| 6月の賞与の合計 | 1,700,500円 |
| 1,000円未満を切り捨て | 1,700,000円 |
| 厚生年金保険の標準賞与額 | 1,500,000円(1か月150万円が上限) |
| 健康保険の標準賞与額 | 1,700,000円(年度の累計573万円以内) |
賞与支払届も、その月の最後の賞与を払ったあとに、合算した額で出すのが原則です。すでに届を出した月に追加で賞与を払ったときも、その月に払った賞与をすべて合算して届け出る必要があります。
上限を超えると、同じ賞与でも健康保険と厚生年金で標準賞与額が違う額になります。年度の累計で数える健康保険と、月ごとに数える厚生年金で、上限のかかり方が違うためです。
同じ年度内で、7月に300万円、12月に350万円、翌年3月に50万円の賞与を払った場合は、次のとおりです。
| 支給した月 | 賞与の額 | 健康保険の標準賞与額 | 厚生年金保険の標準賞与額 |
|---|---|---|---|
| 7月 | 300万円 | 300万円(累計300万円) | 150万円 |
| 12月 | 350万円 | 273万円(累計573万円) | 150万円 |
| 翌年3月 | 50万円 | 0円 | 50万円 |
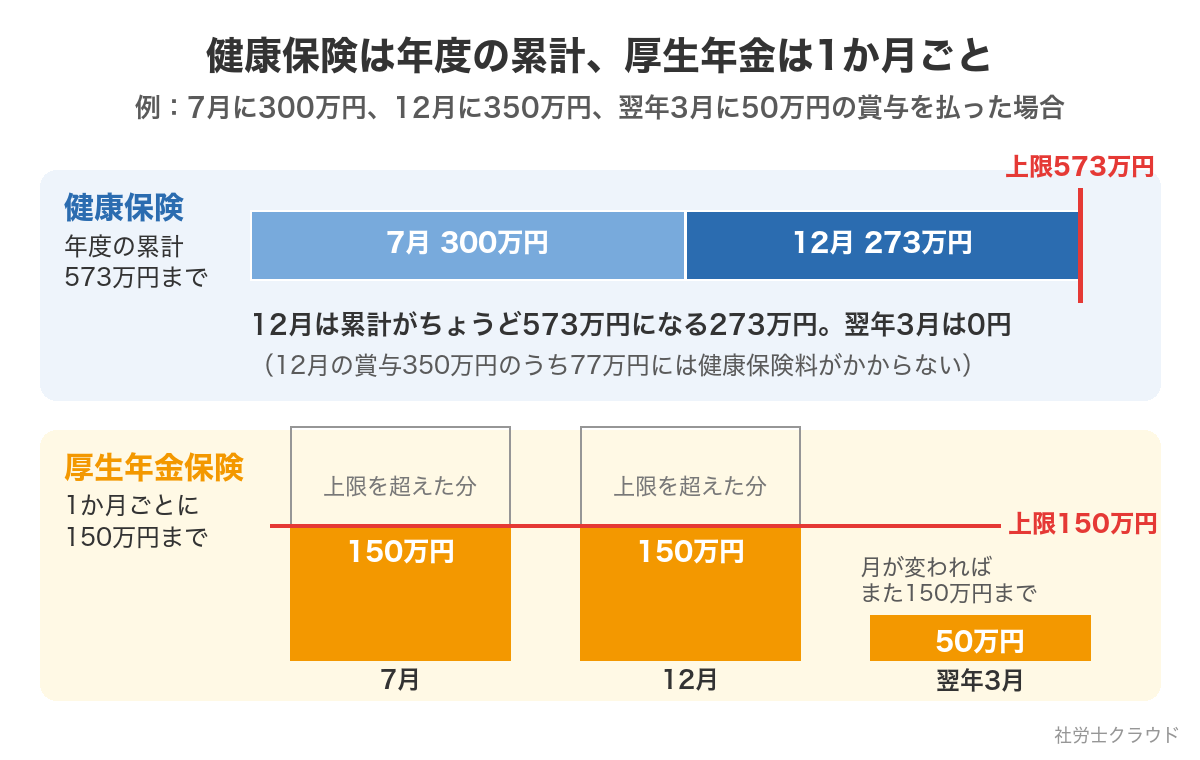
12月は、7月の300万円とあわせて累計が573万円になるよう、健康保険の標準賞与額が273万円になります。翌年3月は、健康保険はすでに上限に達しているので0円ですが、厚生年金は月ごとに数えるので50万円です。
決定通知書で健康保険と厚生年金の額が違っていても、こうした上限によるものなら正しい額です。
従業員本人が負担する保険料は、保険ごとに「標準賞与額×保険料率÷2」で計算します。協会けんぽの健康保険と厚生年金保険は会社と本人で半分ずつ負担するので、2で割ります。子ども・子育て拠出金は会社だけが負担するため、本人の保険料の計算には入りません。
たとえば、協会けんぽ東京支部の令和8年度の率で、40歳未満の従業員に、その年度に初めて賞与50万円を払った場合は、次のようになります。
| 保険 | 計算 | 本人の負担 |
|---|---|---|
| 厚生年金保険 | 500,000円×18.3%÷2 | 45,750円 |
| 健康保険・子ども・子育て支援金 | 500,000円×(9.85%+0.23%)÷2 | 25,200円 |
| 合計 | 70,950円 |
健康保険料と子ども・子育て支援金は、率を足してから標準賞与額にかける仕組みです。40歳から64歳の人は、これに介護保険料(令和8年度は1.62%)が加わります。保険料率は年度や加入している健康保険によって変わるため、計算する月の率を確かめておきましょう。
端数の処理や会社の負担額、雇用保険料・所得税まで含めた計算は、次の記事で解説しています。ほかの金額で試したいときは、社会保険料の自動計算ツールで本人の負担の目安を出せます。
 賞与(ボーナス)に社会保険料はかかる?計算例と、かからない場合、届出・納付の流れを解説
標準賞与額から保険料を出す流れと上限は、計算例をまじえて動画でも解説しています。
標準賞与額は賞与のための額で、標準報酬月額は毎月の給与のための額です。どちらも社会保険料の計算に使いますが、対象になる支給と決まり方が違います。
| 標準賞与額 | 標準報酬月額 | |
|---|---|---|
| 対象 | 年3回以下の賞与 | 毎月の給与(年4回以上の賞与を含む) |
| 決まり方 | 賞与の額から1,000円未満を切り捨てる | 報酬月額を等級表に当てはめる |
| 上限 | 健康保険は年度の累計573万円、厚生年金は1か月150万円 | 健康保険は139万円(50等級)、厚生年金は65万円(32等級) |
| 決まるときの届出 | 賞与支払届 | 資格取得届・算定基礎届・月額変更届など |
| 会社に届く通知書 | 標準賞与額決定通知書 | 標準報酬決定通知書・標準報酬改定通知書 |
年3回以下で支給する賞与は、標準報酬月額には含まれません。標準報酬月額は毎月の給与から決める額で、賞与は標準賞与額として、賞与を払った月に別に保険料を計算するためです。
たとえば、4月から6月の間に夏の賞与を払っても、算定基礎届の報酬月額に賞与の額は入れません。標準報酬月額の決まり方は、次の記事で解説しています。
 標準報酬月額とは?決め方と計算方法、調べ方をわかりやすく解説【2026年度・計算ツール付き】
同じ性質の賞与を年4回以上支給するときは、賞与ではなく報酬として扱われ、標準報酬月額の計算に入ります。年4回以上かどうかは、原則として、毎年7月1日の時点の給与規程などと、その前の1年間に実際に支給した回数で判定する決まりです。
年4回以上にあたる場合は、7月1日より前の1年間に支給した賞与の合計を12で割った額を、毎月の報酬月額に足して届け出る必要があります。たとえば、四半期ごとに業績賞与を払っている会社なら、算定基礎届でその12分の1を各月に足す形です。
規程を新しく作ったときや、支給の回数が年の途中で変わったときの扱いは、次の記事で解説しています。
 賞与を年4回以上支給すると社会保険はどうなる?報酬になる条件、たまたま4回の扱い、メリット・デメリット
標準賞与額決定通知書とは、会社が出した賞与支払届をもとに決まった標準賞与額を、年金事務所が会社に知らせる書類です。届いたら、届出の控えと照らして額が正しいかを確かめ、従業員本人に知らせる必要があります。
賞与を払ったら、支給日から5日以内に賞与支払届を出す必要があります。この届出をもとに標準賞与額が決まり、会社に標準賞与額決定通知書が届く流れです。
賞与の保険料は、賞与を払った月の翌月に届く納入告知書で、毎月の保険料とあわせて請求されます。たとえば12月10日に賞与を払った場合は、12月15日までに賞与支払届を出し、1月末(休日なら翌営業日)までに保険料を納めます。
賞与支払予定月として登録している月に、だれにも賞与を払わなかったときは、賞与支払届のかわりに賞与不支給報告書を出してください。この場合、決定通知書は届きません。一部の人だけ払わなかったときは、不支給報告書はいりません。日本年金機構から届いた届出用紙で出すときは、払わなかった人の欄に斜線を引きます。
賞与支払届の書き方や、賞与不支給報告書の記入例は、次の記事で解説しています。
 賞与支払届とは?提出期限(5日以内)と提出先、書き方を記入例で解説
決定通知書が届いたら、次の3つを確かめておきましょう。
- 対象者と支給日が、賞与支払届の控えと合っているか
- 健康保険と厚生年金保険の標準賞与額が、それぞれ自社で出した額と合っているか
- 額が違うとき、年度の累計や同じ月の合算・上限で説明できるか
2つ目の点で、健康保険と厚生年金の額が違っていても、誤りとは限りません。「上限を超えたときの標準賞与額の計算例」のように、上限の数え方が違うためにずれることがあるので、まず年度の累計と月の合計を見直してください。
上限では説明できない違いがあり、届出の内容が誤っていたと分かったときは、年金事務所に連絡して、案内された方法で直しましょう。決定通知書の額が変わると、賞与から差し引いた保険料や、本人に知らせた額も直す必要が出てきます。
標準賞与額の決定の通知を受けたら、会社は速やかに、その内容を従業員本人に知らせなければなりません。賞与を払ったあとに退職した人にも、知らせる必要があります。
この通知は法律で決められた会社の義務で、正当な理由なく知らせなかった場合は、6か月以下の拘禁刑または50万円以下の罰金の対象です。知らせ方に決まった形はないので、決定通知書の写しを渡すなど、本人が自分の標準賞与額を確かめられる方法を選んでください。
決定通知書など健康保険と厚生年金保険に関する書類は、その完結の日から2年間保存しなければなりません。
標準賞与額は将来の厚生年金の額にも関わるので、本人から問い合わせがあったときに答えられるよう、賞与支払届の控えとあわせて保存しておくと安心です。
退職する月や、産休・育休中に賞与を払ったときは、保険料がかからなくても標準賞与額が決まる場合があります。保険料がかからないからといって賞与支払届を出さないと、年度の累計がずれるので注意が必要です。
退職する月に払った賞与に保険料がかかるかどうかは、退職日で決まります。社会保険料は、資格を失った日(退職日の翌日)が属する月の前月の分までかかる仕組みになっているためです。
| 退職日と賞与の例 | 保険料 | 賞与支払届 |
|---|---|---|
| 12月31日に退職し、12月10日に賞与を支給 | かかる(12月も被保険者の月) | 出す |
| 12月20日に退職し、12月10日に賞与を支給 | かからない | 出す(健康保険の標準賞与額が決まり、年度の累計に入る) |
| 12月20日に退職し、12月25日に賞与を支給 | かからない | 出さない(退職後の支給のため) |
月の途中で退職した場合、その月に払った賞与には保険料がかかりません。ただし、資格を失う日の前日までに払った賞与は、健康保険では標準賞与額が決まり、年度の累計573万円に入るため、賞与支払届を出す必要があります。
なお、同じ月に入社して退職した人は、入社日から資格を失う日の前日までに払った賞与に保険料がかかります。
産前産後休業と育児休業による賞与の保険料の免除は、賞与を払った月と休業の期間で決まります。会社が年金事務所に申し出て、条件を満たせば、本人分も会社分も保険料が免除されます。保険料が免除されても標準賞与額は決まり、年度の累計に入るので、賞与支払届は出してください。
賞与の保険料が免除される条件は、産休と育休で次のように違います。
| 休業 | 賞与の保険料が免除される条件 |
|---|---|
| 産前産後休業 | 賞与を払った月が、休業を始めた月から、休業が終わった日の翌日が属する月の前月までに入っている |
| 育児休業 | 上の条件に加えて、賞与を払った月の末日を含む育児休業が、連続して1か月を超えている(令和4年10月から) |
たとえば、12月1日から12月20日まで育児休業を取り、12月10日に賞与を払った場合は、休業が1か月以下なので賞与の保険料は免除されません。12月1日から翌年1月31日まで育児休業を取っていれば、免除の対象です。
産休・育休で保険料が免除された期間は、将来の厚生年金の額を計算するとき、保険料を納めた期間として扱われます。
標準賞与額は、将来受け取る厚生年金の額の計算に使われます。平成15年4月からは毎月の給与と同じように賞与にも保険料がかかり、その分が年金額に反映される仕組みです。そのため、厚生年金保険の1か月150万円の上限を超えた分は、保険料がかからない一方で、年金額にも反映されません。
一方、健康保険の傷病手当金や出産手当金の1日あたりの額は、標準報酬月額をもとに計算するので、標準賞与額は入りません。
前の会社と同じ健康保険に加入していた場合は、前の会社で決まった標準賞与額も、年度の累計573万円に入ります。協会けんぽは全国で1つの保険者なので、前の会社が別の都道府県でも、どちらも協会けんぽなら累計されます。一方、健康保険組合から協会けんぽに移った場合は、加入先が変わるので累計されません。
ただし、新しい会社は前の会社で決まった額を知らないため、本人から「累計が573万円を超える」と申し出があったときに、会社が「健康保険 標準賞与額累計申出書」を出して直してもらう流れです。
たとえば、4月から9月にA社で400万円、10月に入社したB社で12月に250万円の賞与を受けた場合、どちらも協会けんぽなら、12月の健康保険の標準賞与額は173万円に直されます。申出書は、その年度にまた賞与を払うたびに出す必要があり、電子申請では出せません。直したあとに届く決定通知書(訂正)の額も、本人に知らせてください。
標準賞与額は、賞与の額から1,000円未満を切り捨て、健康保険は年度の累計、厚生年金は1か月ごとの上限を当てて決まる額です。賞与支払届を出すと決定通知書が届くので、届出の控えと照らして確かめたうえで、従業員本人に知らせましょう。
特に間違えやすいのは、次の5つです。
- 厚生年金の上限150万円は1回ごとではなく1か月ごと(同じ月の賞与は合算)
- 健康保険の上限573万円は4月から翌年3月までの年度の累計
- 子ども・子育て支援金も標準賞与額で計算し、上限は健康保険と同じ
- 退職月や育休中で保険料がかからない賞与も、標準賞与額が決まるなら賞与支払届を出す
- 決定通知書の額は本人に知らせ、完結の日から2年間保存する
冬の賞与を払う前に、従業員ごとにその年度の標準賞与額の累計を確かめておくと、決定通知書が届いたときにすぐ照らし合わせられます。迷う場合は、早めに社労士へ相談してください。
スポット申請代行サービス「社労士クラウド」について
「社労士クラウド」は、顧問契約なしで必要な手続きだけ依頼できるスポット申請代行サービスです。
標準賞与額の計算には、「1,000円未満の切り捨て」や「健康保険・厚生年金の異なる上限管理(ダブルシーリング)」など、特有の複雑なルールがあります。 年に数回しか発生しない業務だからこそ、社内だけで処理しようとするとミスが起きやすく、法改正の追跡も負担になりがちです。
▼『社労士クラウド』が選ばれる3つの理由
- 必要な時だけ、無駄のないコストで依頼できる(顧問契約は不要)
- オンラインで完結、圧倒的なスピード対応(すべてオンラインで迅速に対応)
- 社労士による確実な手続き(経験豊富な社会保険労務士が責任を持って対応)
社労士クラウドは、24時間365日いつでも依頼できるため、賞与の時期で忙しい担当者の方でも、ご自身の都合の良いタイミングで手続きを進められます。
まずは、お気軽にご相談ください。 「上限(573万・150万)を超えているかチェックしてほしい」 「育休中の社員や、退職予定者の保険料計算が合っているか不安」 「賞与支払届の期限が迫っているが、すぐに対応できる?」といった具体的な疑問や不安に、専門家が直接お答えします。

全国のあらゆる社会保険手続きと労務相談を
「顧問料なしのスポット」で代行するWebサービス【社労士クラウド】
懇切丁寧 ・当日申請・全国最安値価格| 3,000社以上の社会保険手続き実績|